20代の貯金の平均はいくら?中央値と一人暮らしの実態を公的データで確認

20代の一人暮らしの貯金は、平均すると255万円です。ただ、この数字を「みんなが持っている額」と受け取ると、自分の位置を見誤りやすくなります。
実際、少ない順に並べて真ん中にくる人の額は37万円にとどまり、平均とは7倍近く離れています。平均を見て焦った人も、同世代の多くと近い位置にいるかもしれません。
この記事で分かるのは、20代の貯金の平均と中央値、一人暮らしと二人以上の世帯の違い、総務省の統計との読み分け、自分の貯金を比べるときの物差しです。
貯金の額は、いまの手取りと将来の収入の見通しで大きく変わります。今の経験でどのくらいの年収をねらえるかは、転職エージェントを活用すれば無料で確認できます。
20代の貯金の平均と中央値|一人暮らしと二人以上の世帯で比べる
20代の貯金は、一人暮らしで平均255万円・中央値37万円、二人以上の世帯で平均525万円・中央値125万円です。 どちらも金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」2025年の結果で、金融資産を持っていない人を0円として含めた値です。この調査の金融資産は運用のためや将来に備えて蓄えているお金を指し、日常の出し入れに使う預金は含みません。
| 20代の区分 | 平均 | 中央値 | 金融資産を保有していない割合 |
|---|---|---|---|
| 一人暮らし(単身世帯) | 255万円 | 37万円 | 33.2% |
| 二人以上の世帯 | 525万円 | 125万円 | 21.6% |
| 参考:単身世帯の全年代 | 919万円 | 130万円 | 30.1% |
この調査は、2025年6月20日から7月2日にかけてインターネットモニターを対象に行われました。単身世帯は20歳以上80歳未満の2,500世帯、二人以上の世帯は世帯主が20歳以上80歳未満の5,000世帯が対象です。20代の回答は、単身世帯で548世帯、二人以上の世帯で171世帯でした。
参考:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」
一人暮らしの20代は、平均255万円・中央値37万円
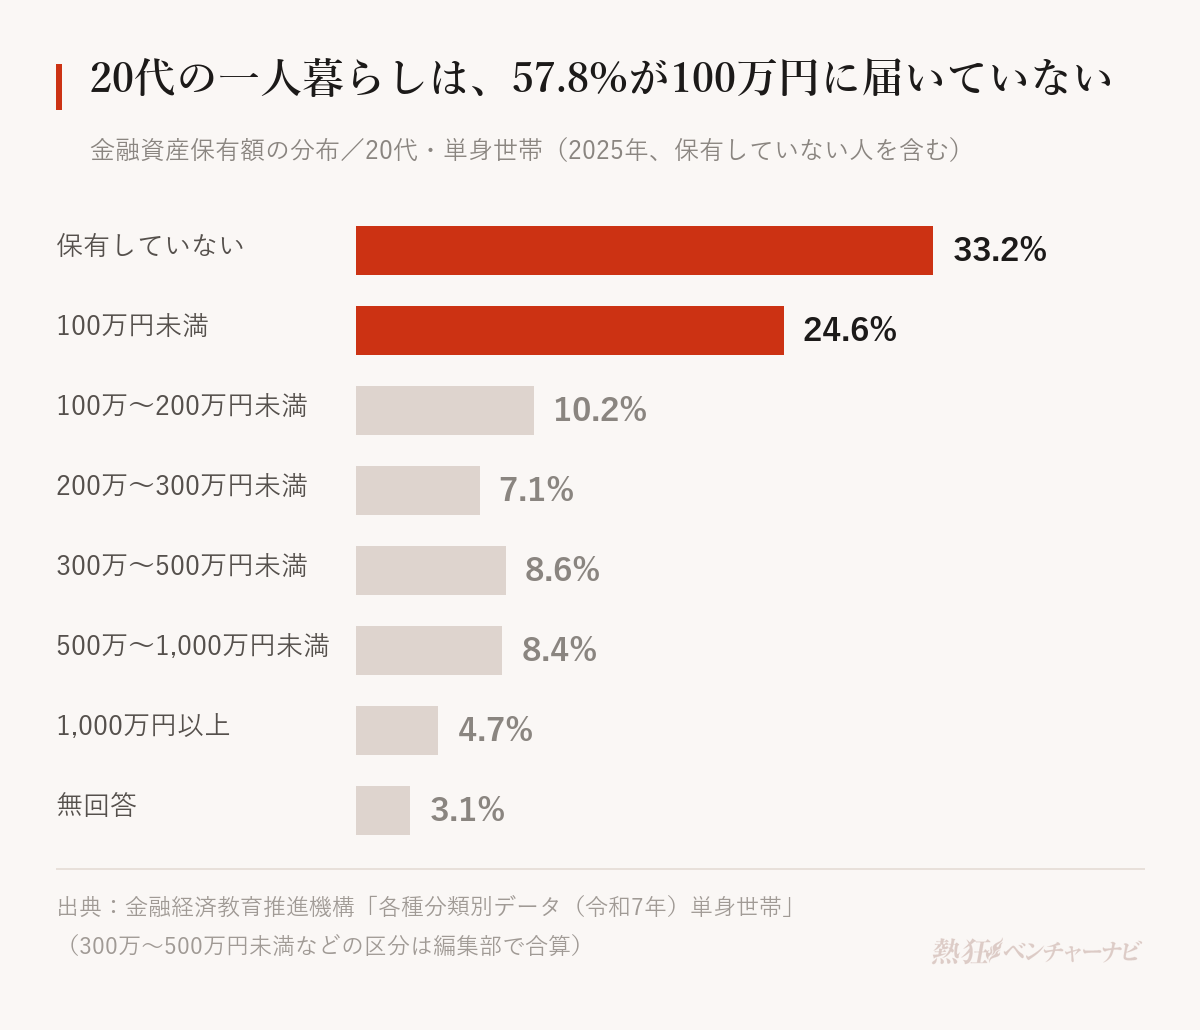
単身世帯の20代の金融資産保有額は、平均が255万円、中央値が37万円でした。保有額の分布を見ると、「金融資産を保有していない」が33.2%、「100万円未満」が24.6%で、合わせると20代の一人暮らしの半数を超える57.8%が100万円に届いていません。
一方で、1,000万円以上を持つ人も4.7%います。少数の大きな額が平均を押し上げているため、平均の255万円は「よくある額」とは言いにくい数字です。200万円未満までを合わせると68.0%となり、20代の一人暮らしの少なくとも7割近くは平均に届いていないことになります。
| 金融資産保有額(20代・単身世帯) | 割合 |
|---|---|
| 保有していない | 33.2% |
| 100万円未満 | 24.6% |
| 100万〜200万円未満 | 10.2% |
| 200万〜300万円未満 | 7.1% |
| 300万〜500万円未満 | 8.6% |
| 500万〜1,000万円未満 | 8.4% |
| 1,000万円以上 | 4.7% |
| 無回答 | 3.1% |
表の割合は、同調査の各種分類別データ(単身世帯)の20歳代の数値です。300万〜500万円未満などの区分は、元の表の細かい区分を編集部で足し合わせています。
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
二人以上の世帯の20代は、平均525万円・中央値125万円
結婚している、あるいは家族と暮らしている20代が世帯主の世帯では、平均が525万円、中央値が125万円でした。一人暮らしと比べると、平均で約2倍、中央値で3倍以上の差があります。
ただし、二人以上の世帯の額は世帯全体の金融資産です。共働きであれば2人分の貯金が合わさった額なので、一人あたりに直して比べられる数字ではありません。
参考:金融経済教育推進機構「各種分類別データ(令和7年)二人以上世帯」
貯金がある人だけで見ると、平均388万円・中央値146万円
「金融資産を保有していない」人を除き、持っている人だけで計算した額も公表されています。単身世帯の20代では平均388万円・中央値146万円、二人以上の世帯の20代では平均683万円・中央値260万円です。
ネットで見かける「20代の貯金の平均」が記事によって違うのは、この2種類のどちらを使っているかの違いによることがあります。自分と比べるなら、貯金ゼロの人も含めた数字のほうが、20代全体の中での位置をつかみやすくなります。
| 20代の区分 | 保有していない人を含む | 保有している人だけ |
|---|---|---|
| 一人暮らし 平均 | 255万円 | 388万円 |
| 一人暮らし 中央値 | 37万円 | 146万円 |
| 二人以上の世帯 平均 | 525万円 | 683万円 |
| 二人以上の世帯 中央値 | 125万円 | 260万円 |
参考:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」
平均255万円の内訳は、株式と投資信託が預貯金を上回る
同じ調査では、金融商品の種類ごとの平均保有額も公表されていて、20代の一人暮らしの平均255万円を種類別に分けると、運用または将来の備えとしての預貯金が99万円、株式が66万円、投資信託が51万円でした。株式と投資信託を合わせると117万円で、預貯金の99万円を上回ります。
| 金融商品の種類(20代・単身世帯) | 平均保有額 |
|---|---|
| 預貯金(運用または将来の備え) | 99万円 |
| うち定期性預貯金 | 25万円 |
| 株式 | 66万円 |
| 投資信託 | 51万円 |
| 生命保険・損害保険・個人年金保険 | 23万円 |
| 金銭信託・債券・財形貯蓄・その他 | 17万円 |
これも保有していない人を0円として含めた平均なので、一人ひとりがこの割合で持っているわけではありません。株式や投資信託を多く持つ一部の人が、平均を押し上げている面もあるでしょう。表の下の2行は元の表の区分を編集部で足し合わせたもので、四捨五入の関係で各項目の合計は255万円とずれます。
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
30代になると、中央値は100万円に
同じ調査の単身世帯を年代別に並べると、中央値は20代の37万円から30代で100万円に上がります。平均は30代で501万円です。40代以降も含めて並べると、平均と中央値の差は60代まで、年代が上がるほど金額として大きくなっていきます。
| 年代(単身世帯) | 平均 | 中央値 |
|---|---|---|
| 20代 | 255万円 | 37万円 |
| 30代 | 501万円 | 100万円 |
| 40代 | 859万円 | 100万円 |
| 50代 | 999万円 | 120万円 |
| 60代 | 1,364万円 | 300万円 |
| 70代 | 1,489万円 | 500万円 |
20代から30代にかけて中央値が上がるのは、働く年数が延びて収入が増え、取り分ける余裕が出てくる時期と重なるためかもしれません。一方、30代から50代の中央値は100万〜120万円にとどまっていて、年齢とともに誰もが一定のペースで貯金を増やしていくわけではないことも読み取れます。
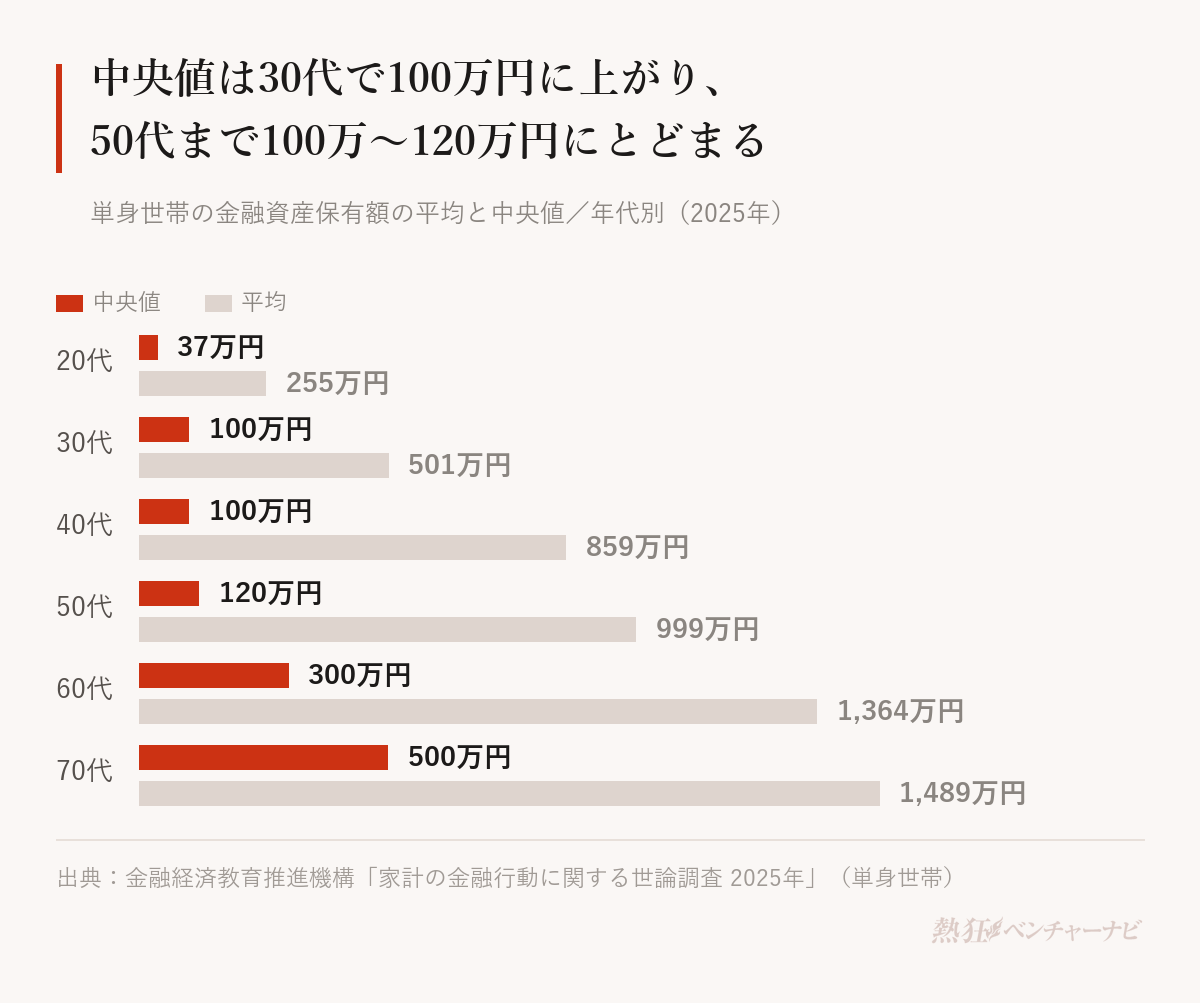
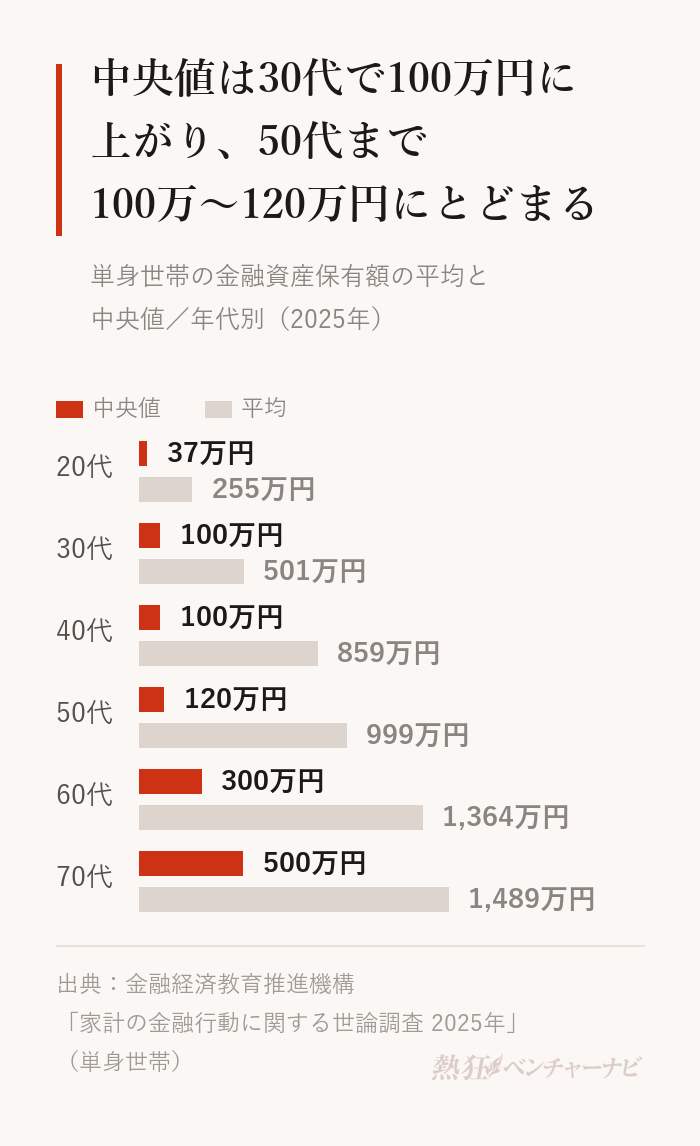
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
貯金の平均と中央値はなぜこれほど離れるのか
平均は一部の大きな額に引き上げられ、中央値は真ん中の人の額を示すからです。 20代の一人暮らしでは平均255万円に対して中央値37万円と、7倍近い開きがあります。
| 比べる点 | 平均 | 中央値 |
|---|---|---|
| 出し方 | 全員の保有額を足して世帯数で割る | 保有額の少ない順に並べ、真ん中の世帯の額を取る |
| 1,000万円以上を持つ少数の世帯 | 数字を大きく引き上げる | ほとんど動かさない |
| 「保有していない」33.2%の扱い | 0円として足し込まれる | 0円として並び、真ん中の位置を下げる |
| 20代の一人暮らしの値 | 255万円 | 37万円 |
単身世帯の8割弱は平均より少ない
金融経済教育推進機構の調査結果の概要には、平均と中央値の違いを説明した囲み記事「平均値と中央値」があります。単身世帯の全年代の金融資産保有額は平均919万円なのに、金額を答えた世帯のうち8割弱は平均より少なかった、という内容です。
そのうえで同機構は、中央値を「世帯全体の実感により近い数字」として平均と並べて示しています。同じ単身世帯の調査では、過去1年間の手取り収入が平均274万円・中央値220万円なのに対し、金融資産は平均919万円・中央値130万円です。貯金の額は、収入以上に一部の人へ偏りやすい数字といえます。 年収の平均と中央値の違いは、年収の中央値の記事でも整理しています。
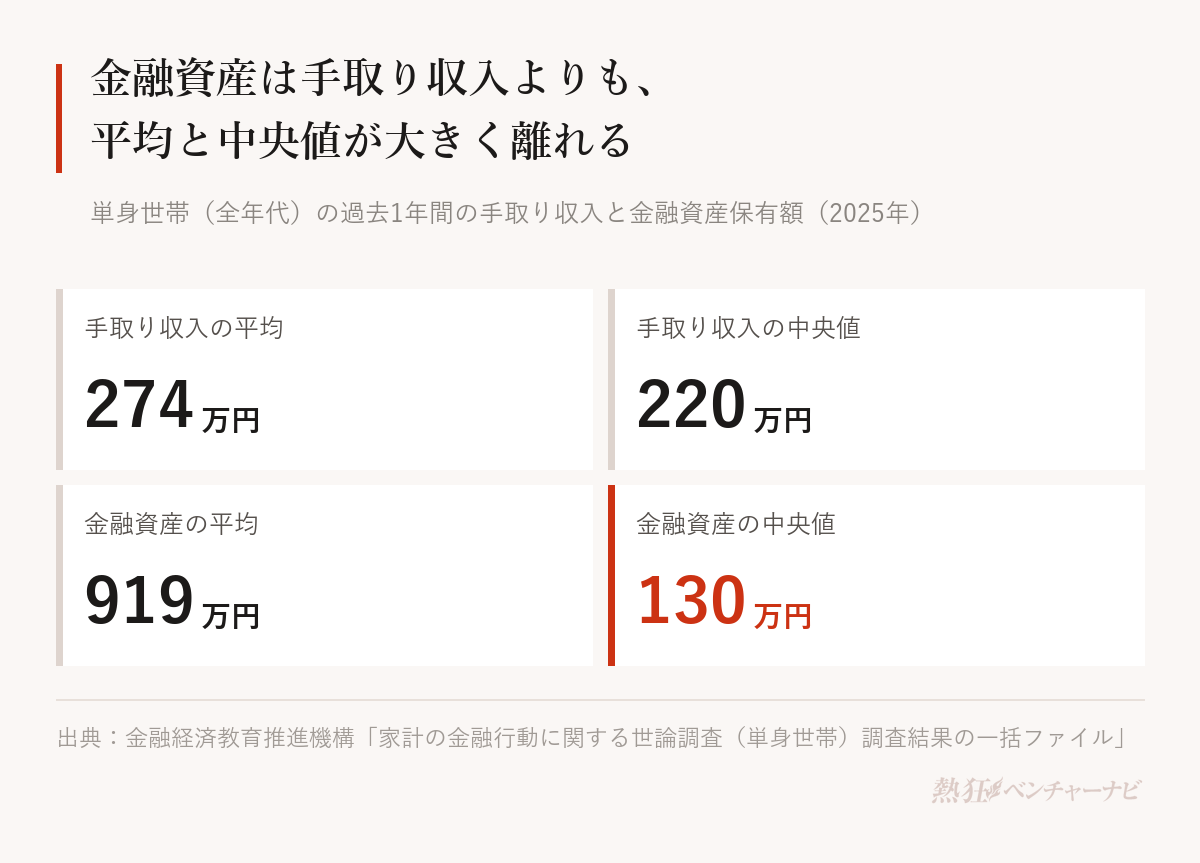
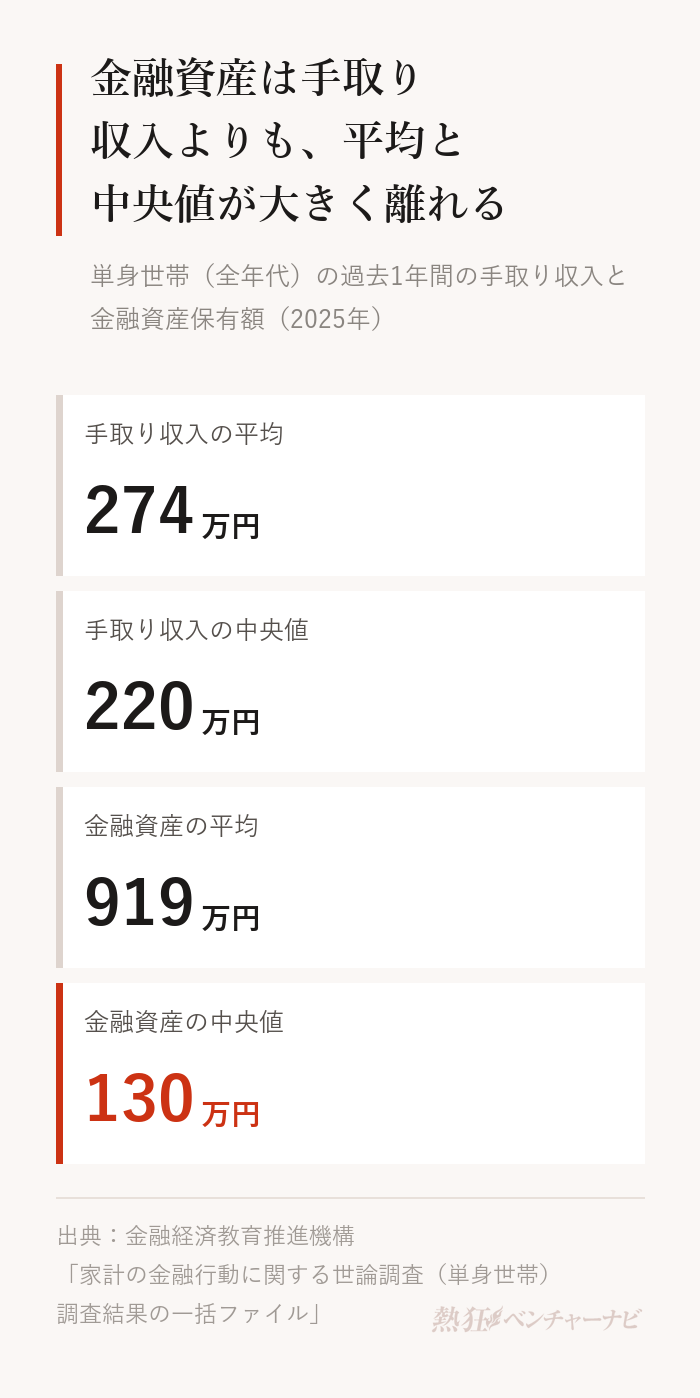
参考:金融経済教育推進機構「家計の金融行動に関する世論調査(単身世帯)調査結果の一括ファイル」
この調査の「金融資産」には、日常用の預金が入らない
見落としやすいのが、調査でいう「金融資産」の範囲です。調査票では、運用のため、または将来に備えて蓄えている部分を金融資産とし、預貯金のうち日常的な出し入れや引き落としに備えている部分は除くと定めています。現金や、土地・住宅などの実物資産も含みません。
つまり、普通預金に置いているお金のうち、家賃やカードの引き落としに備えている分はこの数字に入っていません。反対に、普通預金でも将来のために取り分けている分は金融資産に数えられます。通帳アプリで見る残高の合計とは、別の物差しと考えたほうがよいでしょう。
「保有していない」でも、口座に残高がある人は多い
20代の一人暮らしで「金融資産を保有していない」と答えた人のうち、47.8%は「口座を保有していて、現在、残高がある」と答えています。将来のために取り分けている額はなくても、生活用の口座にはお金が入っている状態です。
「20代の3人に1人は貯金ゼロ」と言い切るのは、この定義を踏まえると正確ではありません。将来に向けて取り分けたお金がない人が3人に1人、と読むのが調査の中身に沿った読み方です。
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
総務省の家計調査で見る20代の貯蓄|世帯主29歳以下は428万円
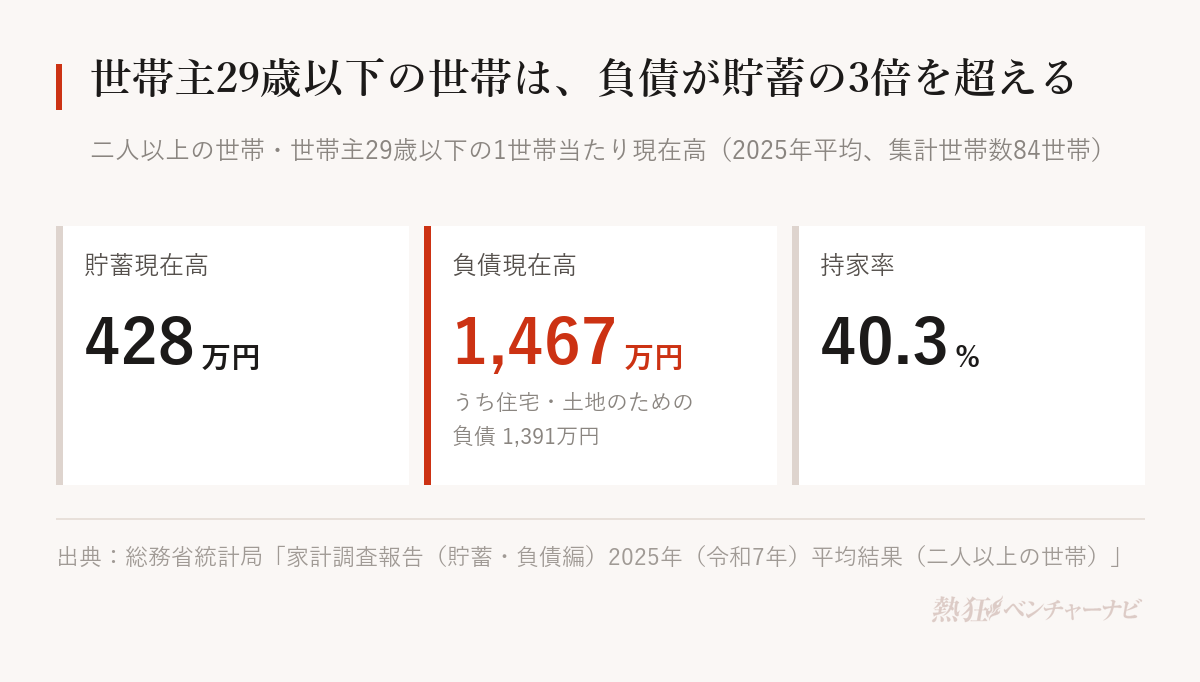
総務省の家計調査では、二人以上の世帯で世帯主が29歳以下の世帯の貯蓄現在高は、2025年平均で428万円です。 家計調査の貯蓄・負債編は、国の基幹統計として毎年公表されています。
ここでいう貯蓄現在高には、普通預金のような通貨性預貯金も含まれます。日常用の預金を除いている金融経済教育推進機構の調査とは、集め方も範囲も異なる数字です。
| 項目(二人以上の世帯・世帯主29歳以下) | 2025年平均 |
|---|---|
| 貯蓄現在高 | 428万円 |
| うち通貨性預貯金 | 207万円 |
| うち定期性預貯金 | 43万円 |
| うち生命保険など | 45万円 |
| うち有価証券 | 121万円 |
| 負債現在高 | 1,467万円 |
| うち住宅・土地のための負債 | 1,391万円 |
| 年間収入 | 630万円 |
| 持家率 | 40.3% |
数値は、家計調査(貯蓄・負債編)2025年の詳細結果表「世帯主の年齢階級別貯蓄及び負債の1世帯当たり現在高」によります。世帯主29歳以下の世帯は集計世帯数が84世帯と少ないため、年ごとの振れが大きくなりやすい点には注意が必要です。
参考:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」
参考:総務省統計局「家計調査 貯蓄・負債編 二人以上の世帯 詳細結果表 8-5 貯蓄及び負債の1世帯当たり現在高 世帯主の年齢階級別 二人以上の世帯・勤労者世帯 2025年(e-Stat)」
共働きなど勤労者世帯の20代は441万円
二人以上の世帯のうち、世帯主が会社などに勤めている勤労者世帯に絞ると、世帯主29歳以下の貯蓄現在高は441万円、年間収入は638万円です。内訳は通貨性預貯金が211万円、有価証券が126万円で、生活用の口座に置いているお金が全体の半分近くを占めています。
30〜39歳の勤労者世帯では貯蓄が1,074万円となり、20代の2倍を超えます。家族の人数や住宅購入の時期によって家計の形は変わるため、この差がそのまま「30代までに貯めるべき額」を示すわけではありません。
若い世帯の貯蓄は、5年で4割増えた
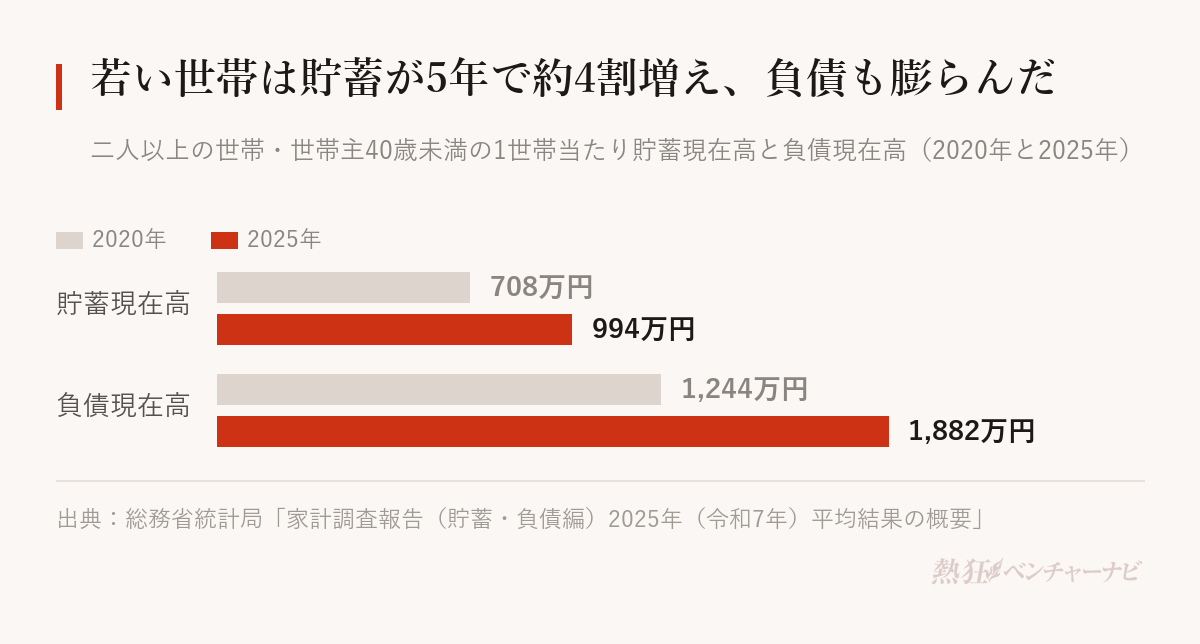
概要で年齢別の推移が示されている世帯主40歳未満の二人以上の世帯では、貯蓄現在高が2020年の708万円から2025年の994万円へと、5年で約4割増えました。2025年の前年比は14.6%増で、年齢階級の中で最も大きい伸びです。
同じ期間に40歳未満の負債現在高も1,244万円から1,882万円に増えています。貯蓄の平均が上がっている一方で、住宅ローンなどの借り入れも膨らんでいる点は、あわせて押さえておきたいところです。
家計調査には、一人暮らしの貯蓄の結果がない
家計調査の貯蓄・負債編は、二人以上の世帯(とそのうちの勤労者世帯)について結果を公表しています。一人暮らしの20代の貯蓄は、家計調査の貯蓄・負債編からは分かりません。 「一人暮らしの貯金の平均」として家計調査の数字が紹介されている場合は、どの世帯の数字なのかを確かめてみてください。
また、結果の概要に載っている中央値は、二人以上の世帯全体の値です。貯蓄を持つ世帯の中央値は1,264万円で、年齢階級ごとの中央値は概要には示されていません。年齢別の比較は、世帯主40歳未満の貯蓄が994万円(前年比14.6%増)といった平均で示されています。
20代の世帯は、貯蓄より負債のほうが大きい
世帯主29歳以下の二人以上の世帯では、負債が1,467万円で、貯蓄の3倍を超える額です。その大半は住宅・土地のための負債で、住宅ローンを組んで家を買った世帯が平均を押し上げていると考えられます。
持家率は40.3%なので、全員が借金を抱えているわけではありません。貯蓄と同じく、負債の平均も一部の世帯の大きな額に左右される数字です。
参考:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要」
5年ごとの全国家計構造調査で見る30歳未満の金融資産
一人暮らしも含めた総世帯で見ると、世帯主が30歳未満の世帯の金融資産残高は、2024年に315.7万円でした。 総務省の全国家計構造調査は5年に1度の基幹統計調査で、単身世帯も含めて資産と負債を調べています。2026年8月28日に、2024年調査の家計資産・負債に関する結果が公表されました。
ここでの金融資産残高は貯蓄現在高のことで、金融資産を持たない世帯も含めた平均です。5年前の2019年は194.8万円だったため、30歳未満の世帯の金融資産は5年で120万円ほど増えたことになります。
同じ30歳未満の世帯の金融負債残高は219.7万円で、その8割強は住宅・土地のための負債です。年間収入は460.2万円で、2019年と比べて19.0%増えました。
預貯金の割合が下がり、投資信託が増えた
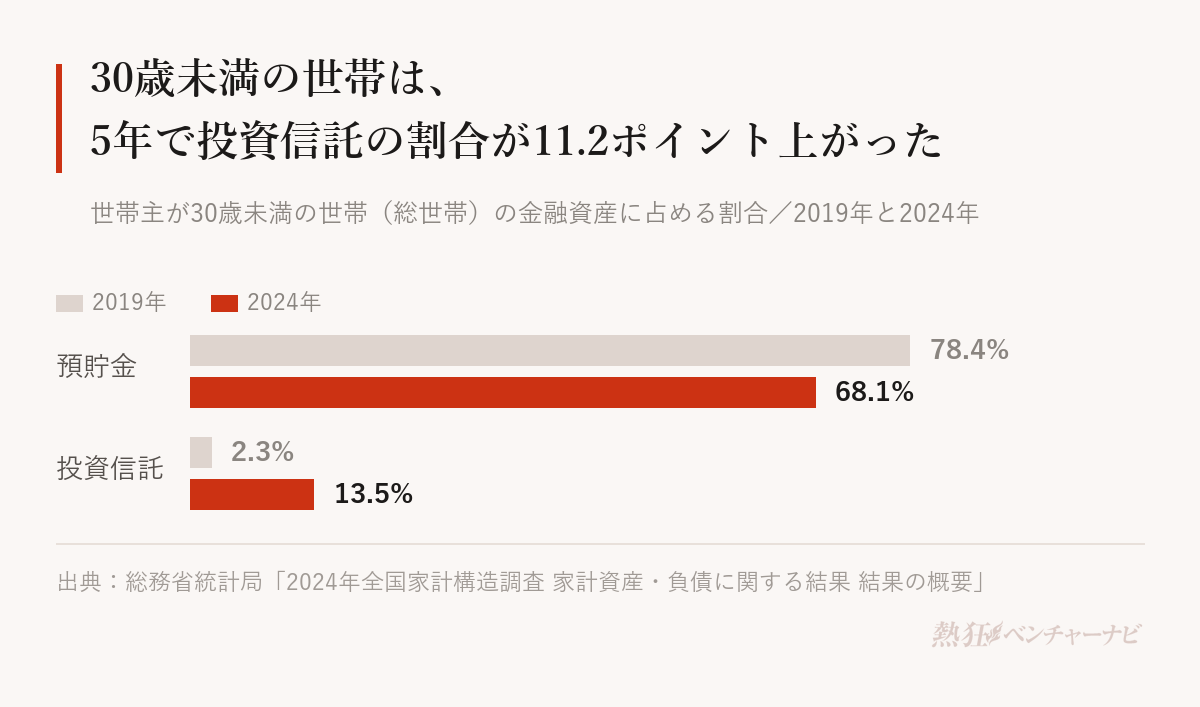
30歳未満の世帯の金融資産の内訳は、2024年で預貯金が68.1%、株式が11.0%、投資信託が13.5%です。2019年は預貯金が78.4%、投資信託が2.3%だったため、5年で投資信託の割合が11.2ポイント上がりました。 年齢階級の中で、投資信託の割合が最も高いのが30歳未満でした。
この変化は、20代の貯金の平均が上がった理由の一つとして読むこともできます。投資信託や株式は値動きがあるため、残高は相場によって上下します。平均が上がったことを、そのまま一人ひとりの貯金が増えた証拠と受け取るのは早いでしょう。
参考:総務省統計局「2024年全国家計構造調査 家計資産・負債に関する結果 結果の概要」
20代の貯金を考えるときの物差し
自分の貯金を平均と比べる前に、比べる数字の範囲と、何のために貯めるのかをはっきりさせておくと判断がぶれにくくなります。 ここでは、統計の数字を自分に当てはめるときの考え方を整理します。個別の金融商品の選び方や投資の判断は、この記事では扱いません。
比べる数字の範囲をそろえる
まず、自分の数字をどの統計と比べるかを決めます。
| 自分の状況 | 比べやすい数字 | 注意点 |
|---|---|---|
| 一人暮らしで、将来用に取り分けた額を知りたい | J-FLEC単身世帯の20代:中央値37万円・平均255万円 | 日常用の預金は含まない |
| 夫婦・家族で暮らしている | J-FLEC二人以上の世帯の20代:中央値125万円・平均525万円 | 世帯全体の額 |
| 生活用の口座も含めた貯蓄全体を見たい | 家計調査の世帯主29歳以下:平均428万円 | 二人以上の世帯のみ・平均のみ |
| 一人暮らしも含めて全体の傾向を知りたい | 全国家計構造調査の30歳未満:平均315.7万円 | 5年ごとの調査・平均のみ |
生活費の口座を含めた全額を、日常用の預金を除いたJ-FLECの数字と比べると、自分を実際より多めに見積もってしまいます。反対に、家計調査の二人以上の世帯の数字と一人暮らしの自分を比べると、少なく見えてしまうでしょう。
参考:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」
参考:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」
参考:総務省統計局「2024年全国家計構造調査 家計資産・負債に関する結果 結果の概要」
何のために貯めるかを先に決める
金融経済教育推進機構の調査では、金融資産を持っている20代の一人暮らしに保有目的を3つまで聞いています。最も多かったのは「とくに目的はないが、金融資産を保有していれば安心」の33.6%でした。
| 金融資産の保有目的(20代・単身世帯・3つまで) | 割合 |
|---|---|
| とくに目的はないが、保有していれば安心 | 33.6% |
| 老後の生活資金 | 26.8% |
| 旅行、レジャーの資金 | 23.0% |
| 病気や不時の災害への備え | 22.7% |
| 住宅の取得または増改築などの資金 | 10.9% |
目的がはっきりしないまま平均の額を目標にすると、届かないことへの不安だけが残りがちです。急な出費への備え、引っ越しや転職のあいだの生活費、数年先の大きな出費など、使い道を分けて考えると、必要な額は自分の暮らしから決められます。
正直なところ、私たちも平均の額を見て落ち着かない気持ちになったことがあります。ただ、20代の真ん中が37万円という数字を知ると、平均との比較よりも「何のために、いくら」を自分で決めるほうが大事だと感じるようになりました。
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
金融資産の残高は、上がりも下がりもする
全国家計構造調査で見たとおり、20代の金融資産には投資信託や株式の割合が増えています。これらは預貯金と違って元本が保証されていないため、相場が下がれば残高も減ります。
調査の平均を目安にするときは、その年の相場の影響も含んだ数字だと理解しておくと、自分の残高が一時的に減ったときにも慌てずにすむでしょう。どの商品にいくら回すかは、目的と期間、損失をどこまで受け入れられるかによって人それぞれです。
貯金の土台は、手取りの伸び方
貯金は、手取りから生活費を引いた残りの積み重ねです。収入が伸びれば、同じ暮らし方のままでも貯められる額は増えていきます。
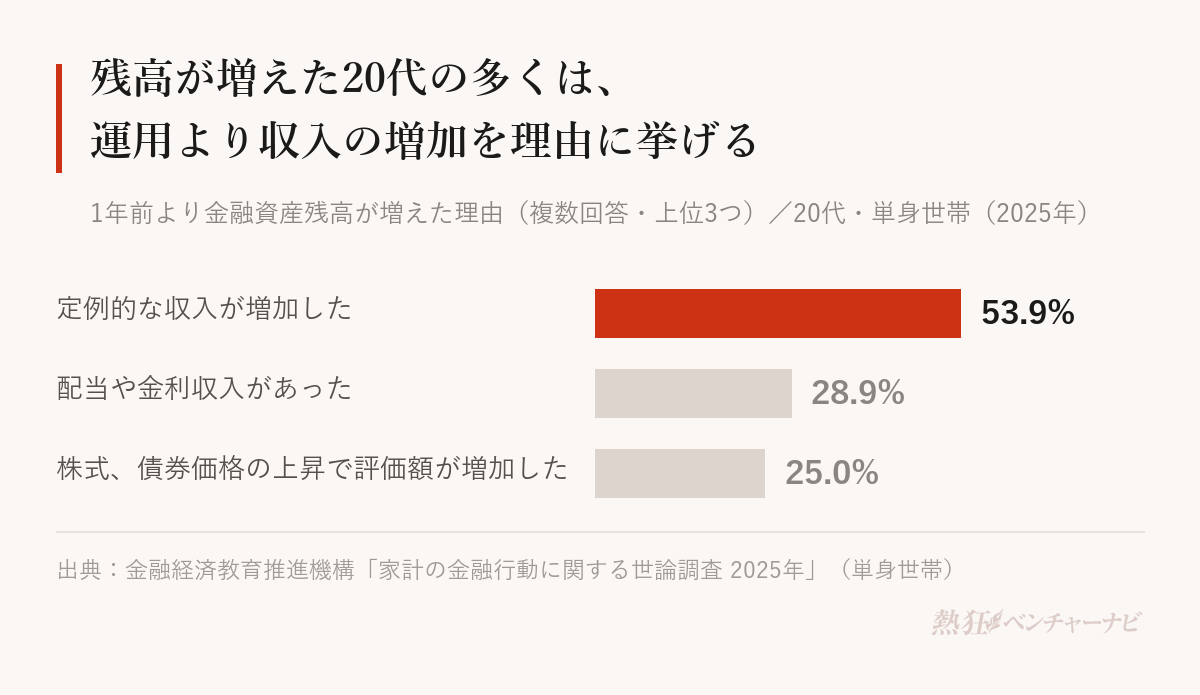
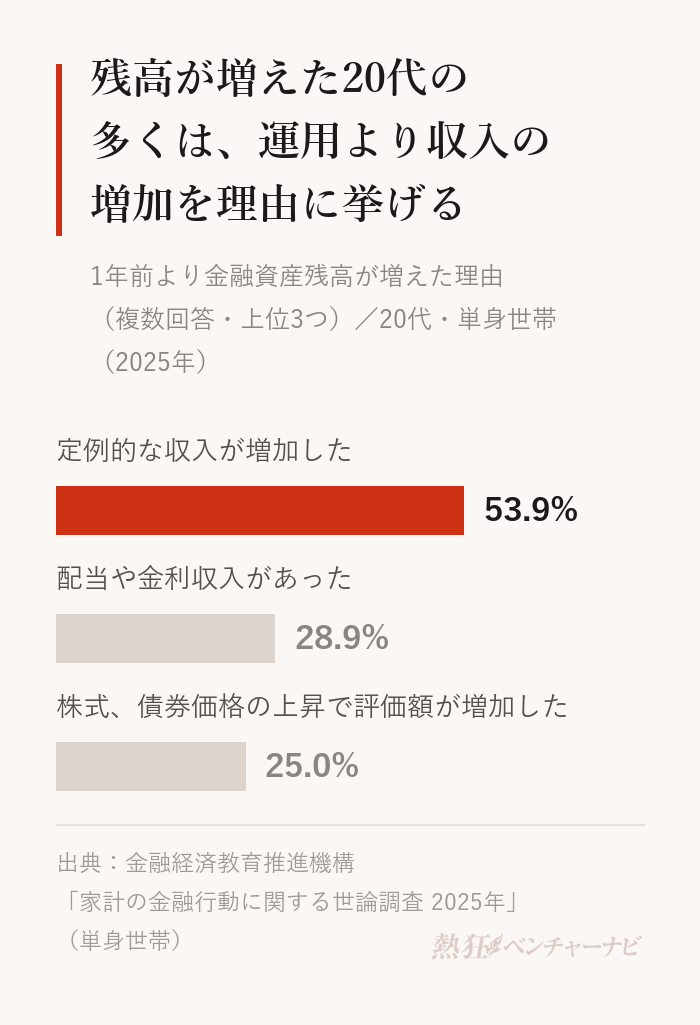
金融経済教育推進機構の調査でも、金融資産を持つ20代の一人暮らしのうち41.5%が、1年前より残高が「増えた」と答えました。増えた理由(複数回答)で最も多かったのは「定例的な収入が増加したから」の53.9%で、「配当や金利収入があったから」の28.9%、「株式、債券価格の上昇により、これらの評価額が増加したから」の25.0%を大きく上回っています。20代で残高が増えた人の多くは、運用の成果よりも収入の増加を理由に挙げているのです。
20代の年収の水準は、平均年収の記事で年代別にまとめています。年収がこの先どう伸びるかは、仕事や会社によって大きく違います。私たちの実感としても、貯金の額そのものより「今の職場で収入がどう伸びていくのか」が見えないときのほうが、お金の不安は大きくなるものです。20代の転職と年収の関係は、20代の転職の記事も参考にしてください。
参考:金融経済教育推進機構「各種分類別データ(令和7年)単身世帯」
20代の貯金に関するよくある質問
20代の貯金の平均はいくらですか?
金融経済教育推進機構の2025年の調査では、20代の一人暮らしの金融資産保有額は平均255万円、二人以上の世帯の20代は平均525万円です。 どちらも金融資産を持たない人を0円として含めた値です。持っている人だけで計算すると、一人暮らしで388万円、二人以上の世帯で683万円になります。
20代の貯金の中央値はいくらですか?
同じ調査で、20代の一人暮らしの中央値は37万円、二人以上の世帯の20代は125万円です。 金融資産を持っている人だけで見ると、一人暮らしで146万円、二人以上の世帯で260万円でした。平均より実感に近いのは中央値のほうです。
一人暮らしの20代の貯金は、どのくらいが普通ですか?
一人暮らしの20代は、100万円未満の人が57.8%と半数を超えます。 金融経済教育推進機構の2025年の調査で、「金融資産を保有していない」33.2%と「100万円未満」24.6%を合わせた割合です。この調査の金融資産には、日常的な出し入れに使う預金は含まれていません。
20代で貯金100万円は多いほうですか?
20代の一人暮らしで100万円以上の金融資産を持つ人は39.1%で、4割ほどです。 金融経済教育推進機構の2025年の調査で、「保有していない」33.2%、「100万円未満」24.6%、無回答3.1%を除いた残りが39.1%でした。中央値の37万円と比べれば、100万円は真ん中より上の位置です。ただし、この調査の金融資産は日常用の預金を含まない額なので、生活用の口座残高を足した額と比べないよう注意してください。
総務省の家計調査で、一人暮らしの貯金は分かりますか?
家計調査の貯蓄・負債編は二人以上の世帯の結果のため、一人暮らしの貯金は分かりません。 一人暮らしを含めて見るなら、5年ごとの全国家計構造調査が使えます。2024年調査では、総世帯で世帯主が30歳未満の世帯の金融資産残高は平均315.7万円でした。
まとめ
20代の貯金は、金融経済教育推進機構の2025年の調査で、一人暮らしが平均255万円・中央値37万円、二人以上の世帯が平均525万円・中央値125万円です。少数の大きな額が平均を押し上げているため、一人暮らしの20代の57.8%は100万円に届いていません。
数字を比べるときは、範囲の違いに注意が必要です。J-FLECの金融資産は日常用の預金を含まず、総務省の家計調査は二人以上の世帯の平均だけ、全国家計構造調査は5年ごとの調査です。自分の貯金も、同じ範囲にそろえてから比べてください。
平均に届いているかどうかより、何のためにいくら必要かを自分の暮らしから決めるほうが、貯金との付き合い方は楽になるはずです。そのうえで、手取りの伸び方まで含めて、数年先の家計を見通しておきましょう。
貯金の土台になる収入を増やせる選択肢があるのかは、実際の求人と照らし合わせてみると見えてきます。