ストックオプションとは?仕組み・税金・税制適格の要件と入社前の確認点

ストックオプションとは、あらかじめ決めた価格で自社の株式を買える権利のことです。株価が上がったあとで権利を使って株を買い、売却すれば、その差額が手元に残ります。
実は、税制適格の要件には、権利を使うときに会社に在籍していることは含まれていません。退職後に使えるかどうかを決めるのは、税制ではなく会社との契約なのです。
この記事では、付与から売却までの仕組みと税金のかかり方、税制適格の要件を確かめたうえで、入社前に見ておきたい点を整理します。
ストックオプションの中身は、税制適格かどうかから退職したときの扱いまで、会社ごとにかなり違います。制度のあるスタートアップやベンチャーの求人を並べて比べたいなら、転職エージェントを活用すれば無料で探せます。
ストックオプションとは「決めた価格で自社株を買える権利」
- 法律上は会社法の「新株予約権」で、役員や従業員に報酬として付与される
- 会社が付与する主な目的は、人材の引き留めとやる気の向上
- 給与や従業員持株会とは、受け取るものもお金の出し方も違う
ストックオプションは、将来の決まった期間に、あらかじめ定めた価格(権利行使価額)で会社の株式を取得できる権利です。経済産業省が2025年6月に政府の税制調査会へ出した資料「スタートアップ税制の効果検証について」も、役員や従業員にインセンティブ報酬として付与される権利で、会社法上は新株予約権にあたると説明しています。実は、会社法にも租税特別措置法にも「ストックオプション」という言葉そのものは出てきません。法律の上では、次の条文が定める新株予約権として扱われるのです。
「行使する」は権利を使うこと、「株式の交付を受ける」は会社から株を受け取ることを指します。つまり新株予約権は、会社に申し出れば決められた条件で株を手に入れられる権利です。使うかどうかは持っている人が選べるので、株価が権利行使価額を下回っているあいだは使わずにおけばよく、行使する義務はありません。 新株予約権は、社債と組み合わせた新株予約権付社債のように報酬以外の場面でも使われ、そのうち役員や従業員に付与するものが一般にストックオプションと呼ばれています。
会社がストックオプションを付与する理由として、同じ資料は2つを挙げています。手元の現金が乏しいスタートアップが、現金では払えない報酬を将来の追加報酬という形で埋め合わせること。そして、会社と従業員が企業価値の向上という目的を共有し、やる気を高めることです。経済産業省が2025年3月にスタートアップを対象に行ったアンケートでは、税制適格ストックオプションを発行した会社の81%が「優秀な人材のエンゲージメントを高める」を、64.7%が「優秀な人材のリテンション期間を延ばす」を目的に挙げました。回答した184社による複数回答の結果です。長く働いてもらうための報酬として設計されていることは、退職したときの扱いにも表れてきます。
給与・従業員持株会・譲渡制限付株式との違い
ストックオプションは「株そのもの」ではなく「株を買う権利」です。似た仕組みと並べると、違いがはっきりします。
| 仕組み | 受け取るもの | 自分で出すお金 | 株価が動いたとき |
|---|---|---|---|
| 給与・賞与 | 現金 | なし | 影響を受けない |
| ストックオプション | 決めた価格で株を買う権利 | 行使するときに権利行使価額を払い込む | 権利行使価額を上回った分が利益になる |
| 従業員持株会 | 共同で買った自社株の持分 | 給与などから拠出する | 値動きがそのまま持分の価値に表れる |
| 譲渡制限付株式(RS) | 一定期間は売れない株式 | なし | 値動きがそのまま株の価値に表れる |
経済産業省が2025年2月に公表した「スタートアップの成長に向けたインセンティブ報酬ガイダンス」は、非上場のスタートアップで主に使われる選択肢がストックオプションだと位置づけています。RSについては、上場前に付与すると個人株主が増えることなどから、通常は上場後に導入するという整理です。
参考:e-Gov法令検索「会社法」
参考:経済産業省「スタートアップ税制の効果検証について」
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」
ストックオプションの仕組み|付与から売却までの4ステップ
- 付与:権利行使価額と株数、行使できる期間が契約で決まる
- 権利確定:決められた期間が過ぎた分から使えるようになる
- 行使:権利行使価額を払い込んで株式を受け取る
- 売却:上場後の市場やM&Aの機会に株を売り、現金にする
ストックオプションは、付与されてから現金になるまでに4つの段階を通ります。経済産業省のガイダンスは付与、権利行使、株式売却の流れで仕組みを説明しており、その途中に行使できない期間を設けたり、何年かに分けて行使できるようにしたりする設計が一般的だとしています。表の右端の列は、流れをつかむための仮の数字です。
| 段階 | 起きること | 働く人がすること | 仮の数字の例 |
|---|---|---|---|
| ①付与 | 権利行使価額と株数、行使できる期間が決まる | 割当契約の内容を確かめて契約する | 1株100円で買える権利を1万株分もらう |
| ②権利確定 | 決められた期間が過ぎた分から行使できる | 在籍を続け、条件の達成を待つ | 1年ごとに25%ずつ確定し、4年で全株が確定 |
| ③行使 | 権利行使価額を払い込み、株式を受け取る | 行使を請求し、払込みの資金を用意する | 株価1,000円のときに100万円を払い込み、1万株を取得 |
| ④売却 | 株式を売って現金にする | 上場後の市場やM&Aの機会に売る | 株価1,500円で売り、1,500万円を受け取る |
税制適格なら、付与の時点ではまだ利益は生まれていません。 権利行使価額を、契約を結んだときの株価以上にすることが要件になっているためです。会社が成長して株価が上がった分だけが、利益の源になります。2024年11月に最終改訂された国税庁の「ストックオプションに対する課税(Q&A)」によれば、譲渡制限の付いたストックオプションは付与されただけでは譲渡して所得にできないため、付与の時点では課税されません。
権利確定は、法律ではなく会社ごとの契約で決まる段階です。経済産業省のガイダンスは例として、入社日から1年ごとに一定の割合ずつ確定する形や、上場の日を起点に段階的に確定する形を挙げています。
行使するときは、権利行使価額に株数をかけたお金を、会社が指定する金融機関に払い込みます。税制適格の場合、権利が確定していても、行使できるのは付与決議の日から2年を経過したあと。行使の際には、大口株主に当たらないことを誓約する書面などを会社に出すことも要件になっています。
売却で現金になるのは、主に上場したあとか、会社がM&Aで買収されるときです。経済産業省の資料は、上場後に行使して株式を市場で売却すれば、会社の成長で株式の価値が上がった分の差額を手にできると説明しています。
仮の数字で見るお金の流れ
表の仮の数字では、払い込んだのが100万円、売って受け取ったのが1,500万円なので、手元に残る差額は1,400万円です。このうち900万円は、1株あたり1,000円と100円の差の1万株分で、行使した時点までの値上がり分。残る500万円は、1,500円と1,000円の差の1万株分で、行使したあとの値上がり分にあたります。どちらの部分に、いつ、どの所得として税金がかかるかは、税制適格かどうかで変わってきます。
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」
参考:経済産業省「スタートアップ税制の効果検証について」
参考:国税庁「ストックオプションに対する課税(Q&A)」
ストックオプションの税金|税制適格と非適格で課税のタイミングが違う
- 税制適格は行使のときに課税されず、売却のときにまとめて譲渡所得として課税される
- 税制非適格は行使のときに給与所得、売却のときに譲渡所得として課税される
- 有償型は売却のときだけ課税され、信託型は原則として非適格と同じタイミングで課税される
ストックオプションの税金は、「行使したとき」と「株を売ったとき」のそれぞれで、どの所得として課税されるかで整理できます。勤務先から受け取った場合について、先ほどの国税庁のQ&Aをもとにまとめると、次のとおりです。
| 種類 | もらうとき | 行使したとき | 株を売ったとき |
|---|---|---|---|
| 税制適格(無償) | 課税なし | 課税なし(売却まで繰り延べ) | 売却価格と権利行使価額の差に譲渡所得として課税 |
| 税制非適格(無償) | 課税なし | 行使時の株価と権利行使価額の差に給与所得として課税 | 売却価格と行使時の株価の差に譲渡所得として課税 |
| 有償型 | 時価で買うため課税なし | 課税なし | 売却価格と、購入額と権利行使価額の合計との差に譲渡所得として課税 |
| 信託型 | 課税なし | 給与所得として課税 | 売却価格と行使時の株価の差に譲渡所得として課税 |
税率の差も小さくありません。2026年4月1日現在の法令にもとづく国税庁のタックスアンサーによると、株式の譲渡所得はほかの所得と分けて計算する申告分離課税で、税率は所得税15%と住民税5%の計20%。これに復興特別所得税が加わります。一方、給与所得はほかの給与と合算され、所得税は5〜45%の7段階の累進税率です。経済産業省が税制調査会に出した資料は、給与所得と同等に課税される場合の最高税率を約55%、譲渡所得として課税される場合を約20%としています。
税制適格の価値は、課税のタイミングを売却時まで遅らせられることと、値上がり分の全体が譲渡所得の税率で課税されることの2点です。 経済産業省も、行使時に給与として課税される分を売却時まで繰り延べ、売却価格と権利行使価額の差をまとめて譲渡所得として課税する制度だと説明しています。同省が2025年3月に行ったアンケートでは、2024年4月から2025年2月までにストックオプションを発行したスタートアップの割合は、税制適格が16.4%、それ以外が4.5%でした。回答した会社に限った数字ですが、発行する会社の多くが税制適格を選んでいる様子がうかがえます。
仮の数字で税金の違いを比べる
先ほどの仮の数字に当てはめてみましょう。税制適格なら、行使した時点では課税されません。株を売ったときに1,400万円がまとめて譲渡所得になり、約20%の税率で約280万円です。
税制非適格では、行使した年に900万円が給与の収入金額に加わり、その年の給与と合算した累進税率で課税されます。株を売ったときは、残りの500万円が譲渡所得となり、約20%で約100万円。課税の対象になる金額の合計はどちらも1,400万円ですが、非適格は株を売る前に、給与と合わせた税率で税金がかかります。 上場前で株を売れない時期に行使すれば、手元に現金がないまま納税だけが先に来ることにもなりかねません。
ここでの計算は仕組みをつかむための目安で、実際の税額はほかの所得や控除によって変わります。自分のケースに当てはめるときは、会社の担当者や税理士に確かめてください。
有償型と信託型の扱い
有償型は、社員が新株予約権を時価で買い取る形です。国税庁のQ&Aによると、適正な時価で買っているため受け取るときも行使するときも課税されず、課税されるのは株を売ったときの譲渡益だけ。経済産業省のガイダンスは、付与対象者の要件もない代わりに、受け取る時点でまとまったお金を払い込む必要があると整理しています。
信託型は、信託を通じて役職員にストックオプションを渡す形です。国税庁のQ&Aは、信託が付与する形をとっていても実質的には会社が付与しており、役職員にお金の負担もないことなどから、行使で得た利益は給与として課税されるとしています。ただし、信託型でも一定の要件を満たせば税制適格と認められる、というのが同じQ&Aの説明です。
参考:国税庁「ストックオプションに対する課税(Q&A)」
参考:国税庁「No.1540 ストック・オプション税制の適用を受けて取得した株式を譲渡した場合」
参考:国税庁「No.1543 税制非適格ストック・オプションに係る課税関係について」
参考:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
参考:国税庁「No.2260 所得税の税率」
参考:経済産業省「スタートアップ税制の効果検証について」
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」
税制適格ストックオプションの要件|年間の上限は最大3,600万円
- 要件は租税特別措置法第29条の2に定められ、付与するときの契約に書き込まれている必要がある
- 年間の権利行使価額の上限は、付与決議の日の会社の設立年数などで決まる
- 2023年と2024年の改正で、行使期間の延長と上限の引き上げが行われた
税制適格になる条件は、租税特別措置法第29条の2と、その政令・省令に定められています。主な要件は、自社や子会社の取締役・執行役・使用人に無償で付与されること、行使が付与決議の日後2年を経過した日から10年(設立5年未満の非上場会社は15年)を経過する日までに行われること、権利行使価額の年間合計が1,200万円(会社の設立年数などにより実質2,400万円・3,600万円)を超えないこと、1株あたりの権利行使価額が契約を結んだときの株価以上であること、権利を他人に譲渡できないこと、そして行使で得た株式を証券会社などに保管委託するか、譲渡制限株式なら発行会社が管理することです。
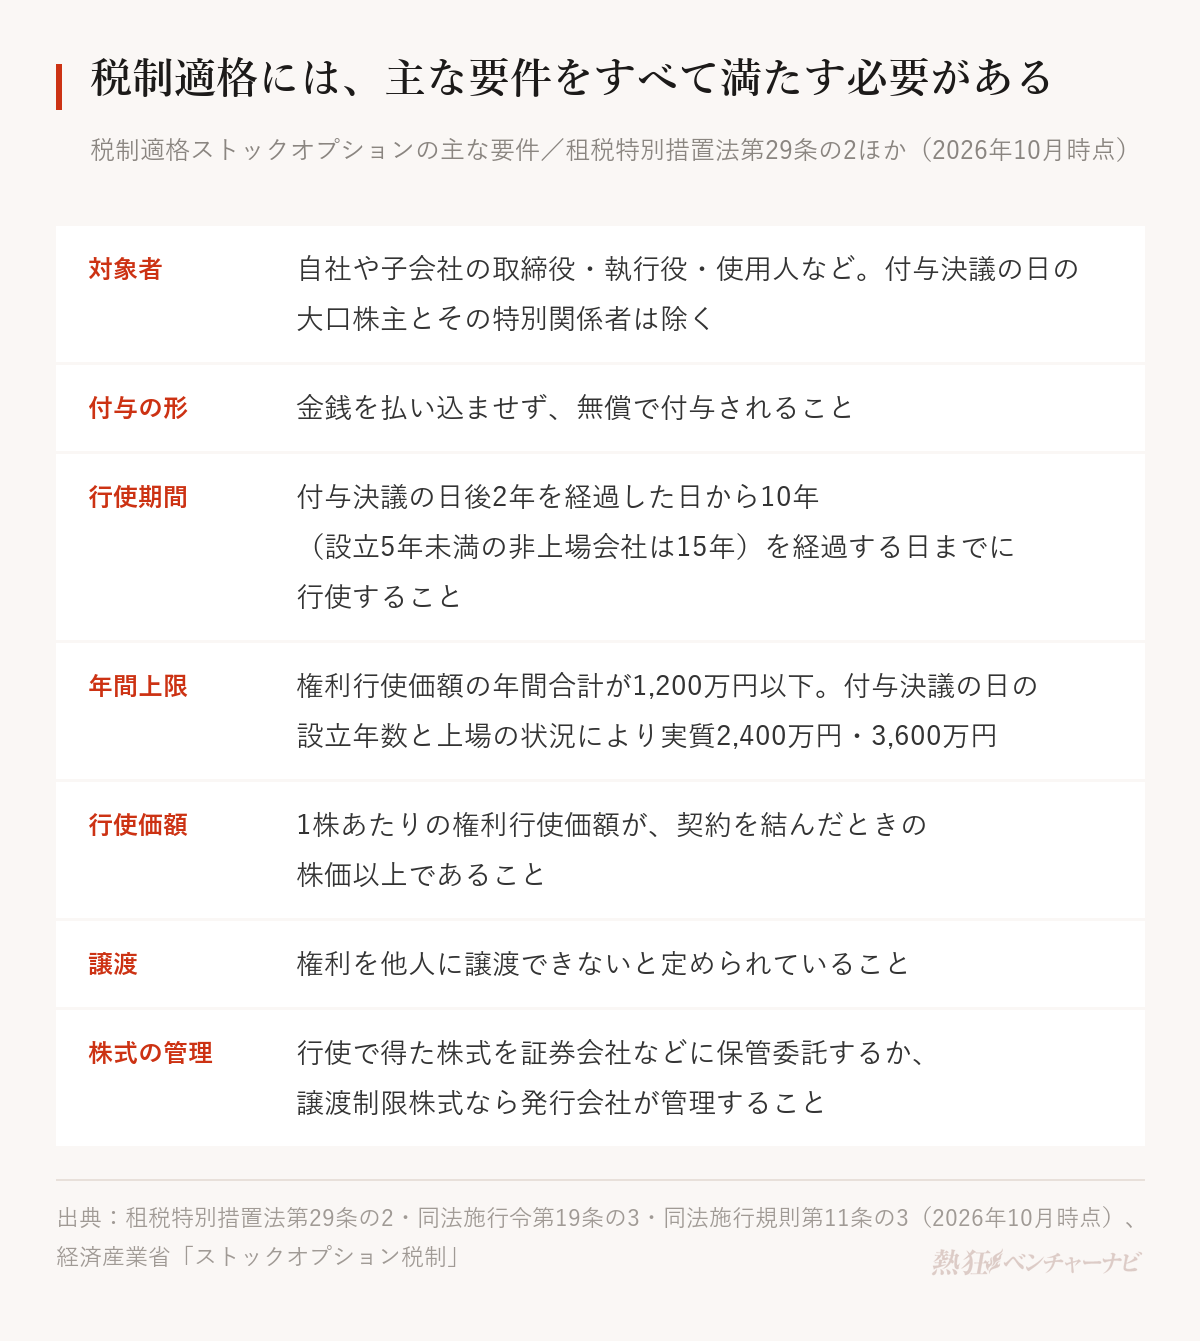
付与決議の日に、上場会社なら発行済株式の10分の1、非上場会社なら3分の1を超える株式を持っていた大口株主と、その配偶者などの特別関係者は対象になりません。国の認定を受けた計画にもとづいて事業に関わる社外の高度人材は、社員でなくても対象に含まれます。これらの要件は付与するときの契約に定めておく必要があるため、税制適格を前提にした契約かどうかは割当契約書で確かめられます。
行使期間と年間上限については、条文を見ておきましょう。
「付与決議」は、ストックオプションを与える相手などを決める株主総会や取締役会の決議のことで、国税庁のQ&Aは割当てに関する決議の日を指すと説明しています。第1号の「財務省令で定める要件」は、付与決議の日に設立5年未満で、上場していないことです。第1号は裏を返すと、付与決議の日から2年たたないうちに行使すれば税制適格にならない、という意味になります。
第2号の「権利行使価額」は、同じ条の本文で計算のしかたが決められています。付与決議の日に設立5年未満だった会社が付与したものは、権利行使価額を2で割った金額で判定するため、実質的な上限は2,400万円。設立5年以上20年未満で、非上場か上場後5年未満の会社が付与したものは3で割るので、3,600万円になります。それ以外は1,200万円のままです。上限を決めるのは行使する年の会社の年数ではなく、付与決議の日の年数です。 たとえば設立3年目に付与されたストックオプションなら、行使するときに会社が設立7年目になっていても、2で割る扱いは変わりません。
2023年と2024年の改正と、適用される時期
令和5年度の税制改正では、設立5年未満の非上場会社が付与するものについて、行使期間の終わりが付与決議の日後10年から15年に延びました。対象は、2023年4月1日以後の付与決議にもとづくストックオプションです。
令和6年度の税制改正では、年間上限の引き上げと、譲渡制限株式を発行会社自身が管理する方法の追加が、2024年4月1日に施行されました。改正後の規定は2024年分以後の所得税に適用されます。2024年3月31日以前に結ばれた契約は、同じ年の12月31日までに契約を変更した場合に限って、改正後の要件を使える経過措置でした。 この期限は、すでに過ぎています。以前から持っているストックオプションがどちらの上限で書かれているかは、契約を見て確かめてください。
2026年10月時点のe-Gov法令検索でも、行使期間と年間上限の定めはこの改正後の内容のままです。
参考:e-Gov法令検索「租税特別措置法」
参考:e-Gov法令検索「租税特別措置法施行令」
参考:e-Gov法令検索「租税特別措置法施行規則」
参考:経済産業省「ストックオプション税制」
参考:国税庁「ストックオプションに対する課税(Q&A)」
ストックオプションのデメリット|働く側が押さえたい5つの注意点
ストックオプションは、会社の成長を自分の報酬に結びつけられる仕組みです。ただ正直なところ、「ストックオプションあり」という一言だけが先に伝わり、条件の中身までは知られていない場面が多いと感じます。働く側から押さえておきたいのは次の5点です。
- 行使できる時期と条件は、法律ではなく契約で決まる
- 退職すると権利が消える設計が、これまで一般的だった
- 上場かM&Aがなければ、株を現金に換えにくい
- 行使にはまとまったお金が要り、非適格は売る前に税金がかかる
- 株価が権利行使価額を下回れば、権利に価値はない
行使できる時期と条件は契約で決まる
会社法第236条は、新株予約権の内容として、目的となる株式の数や行使のときに払い込む金額、行使できる期間などを定めるよう求めています。その枠の中で、いつから何割を行使できるか、上場を行使の条件にするかといった細かな設計は、会社ごとの割当契約や発行要項で決まるのです。
経済産業省のガイダンスは、付与された人がすぐ株に換えて辞めてしまうのを防ぐため、行使できない期間(クリフ)を設けたり、何年かに分けて行使できるようにしたり(ベスティング)するのが一般的だとしています。同じ「ストックオプションあり」でも、上場の日から確定が始まる設計なら、上場後もしばらく在籍しないと権利は確定しません。
退職すると権利が消える設計が一般的だった
経済産業省のガイダンスによると、取締役や従業員の地位を失ったら行使できなくなり、権利が消滅すると割当契約書に定めておくのが、これまで一般的でした。一方で、持ったまま退職し、あとで条件を満たしたときに行使できる設計にするケースも最近は増えているといいます。権利確定した分は退職後も持ち続けられるようにする設計もあります。
租税特別措置法が定める税制適格の要件に、行使のときに在籍していることは含まれていません。 ガイダンスも、付与のときに取締役や従業員であれば足り、退職後に行使しても税制適格を保てると説明しています。退職後に使えるかどうかを分けるのは税制ではなく、会社が契約でどう決めたかなのです。
上場かM&Aがなければ現金に換えにくい
上場していない会社の株式には、証券取引所のように日々売り買いされる市場がありません。上場前の会社の株は、売るのに会社の承認が必要な「譲渡制限株式」になっていることもあり、その場合は承認の手続きを経て売ることになります。
上場以外の出口になるのが、会社が買収されるM&Aです。経済産業省のガイダンスは、M&Aのときの扱いとして、権利を行使して買収する会社に株を買い取ってもらう方法のほか、会社が新株予約権を無償で取得する方法や本人に放棄してもらう方法を挙げ、後の2つでは役職員に経済的な対価がないとしています。上場を行使の条件にした契約のままM&Aが起き、ストックオプションを行使できなくなった例も、ガイダンスに失敗例として載っています。 付与決議の日から2年以内にM&Aで行使すると、行使期間の要件を満たさず税制非適格になる点にも注意が必要です。
行使にはまとまったお金が要り、非適格は売る前に税金がかかる
行使するときは、権利行使価額に株数をかけたお金を払い込みます。仮の数字の例なら100万円です。税制非適格なら、行使した年に値上がり分が給与として課税されるため、株を売れないうちに納税の資金も用意しなければなりません。経済産業省の資料も、非適格は権利行使時に課税され、納税のための現金が必要になると整理しています。
税制適格で取得した株の置き場所は、証券会社の専用の口座か、発行会社による管理のもとです。ガイダンスには、行使後の株を別の口座に移したところ、その時点の時価で譲渡があったものとみなされて課税された失敗例も紹介されています。
株価が権利行使価額を下回れば価値はない
ストックオプションで得られる利益は、株価が権利行使価額を上回った分だけです。経済産業省のガイダンスは、上場後の株価が行使価額を上回らず、ストックオプションが無価値になってしまうリスクに触れています。無償で付与されたものなら、行使しないかぎり自分のお金は出ていきません。ただし行使して株を持ったあとに株価が下がれば、払い込んだ金額を下回ることはありえます。
参考:e-Gov法令検索「会社法」
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」
参考:経済産業省「スタートアップ税制の効果検証について」

ベンチャー・スタートアップに入社するとき確認したい7つのこと
取材で経営者の話を聞いていると、制度の名前より「なぜその設計にしたのか」を自分の言葉で説明できるかどうかに、会社の考え方がよく表れると感じます。ストックオプションも同じです。マイナビ・リクナビの求人票や転職エージェントから届く求人に「ストックオプション制度あり」とあっても、その一行から条件までは読み取れません。内定の前後で、次の7点を確かめておくと判断しやすくなります。まずは求人票や採用ページ、内定のときに受け取る書面を読み、書かれていない点だけを面談などで尋ねれば十分です。
| 確認すること | 書面にないときの聞き方 | 答えから分かること |
|---|---|---|
| 税制適格かどうか | 税制適格の要件を満たす契約ですか | 行使したときに課税されるか |
| 付与の数と割合 | 何株分で、発行済株式の何%にあたりますか | 株数だけでは分からない規模感 |
| 権利行使価額 | 1株いくらで買える権利ですか | 株価がどこまで上がれば利益が出るか |
| 権利確定の条件 | いつから、何割ずつ行使できますか | 何年在籍すれば権利が確定するか |
| 退職したときの扱い | 退職したら権利はどうなりますか | 転職しても権利が残るか |
| 上場やM&Aのとき | 上場は行使の条件ですか、M&Aのときはどうなりますか | 上場以外の出口でも報われるか |
| 割当契約書 | 付与の前に割当契約書を読めますか | 説明と契約の中身が一致しているか |
見たいのは条件の良し悪しより、その設計にした理由まで説明があるかどうかです。 税制適格でないから悪い、ということにはなりません。経済産業省のガイダンスも、税制適格の年間上限を超える人には有償型を検討するといった使い分けを紹介しています。行使の時期や納税の見通しまで具体的な答えが返ってくるかを、判断の目安にしてください。ただ、発行済株式に占める割合のように会社によっては答えにくい項目もあるので、無理に聞き出す必要はありません。
もう一つ、提示された年収とストックオプションは分けて考えたいところです。ガイダンスには、現金報酬を低いままにして、その穴埋めをストックオプションで行うのは適切ではないと感じる、という投資家の声も載っています。ストックオプションは、上場やM&Aが起きなければ現金になりません。生活の土台になる給与は給与として、ほかの会社と比べてみてください。年収の水準をつかみたいときは、年収1000万円は30代の何%?年齢・男女別の割合も参考になります。
条件は最終的に、割当契約書と新株予約権の発行要項に書かれます。まずは会社の説明と契約書を突き合わせるのが基本です。それでも引っかかる点が残るときは、会社の登記を見る方法もあります。会社法第911条第3項第12号は、新株予約権の数や権利行使価額、行使できる期間、行使の条件などを登記する事項に挙げています。登記事項証明書はどなたでも手数料を納めれば請求できますが、候補の会社をすべて調べる必要はありません。最終候補で、説明と契約に食い違いを感じたときの手段として覚えておけば十分でしょう。
経営者が上場やM&Aをどう考えているかは、面接の場だけでなく、経営者本人が語った記事からも読み取れます。熱狂ベンチャーナビには、創業まもない会社から上場企業まで、経営者が事業の考え方や組織づくりを自分の言葉で語ったインタビューが並んでいます。志望する会社や近い業界の経営者の言葉と、面接で聞いた答えを見比べてみてください。
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」
参考:e-Gov法令検索「会社法」
参考:法務省「会社・法人の登記事項証明書等を請求される方へ」
ストックオプションに関するよくある質問
上場しなかったらストックオプションはどうなりますか?
行使できる期間を過ぎれば、権利は原則として消滅します。 会社法第287条も、新株予約権者が新株予約権を行使できなくなったときは、その新株予約権は消滅すると定めています。税制適格の行使期間は付与決議の日後10年まで、設立5年未満の非上場会社が付与したものは15年までです。上場の代わりにM&Aが起きた場合は、行使して株を買い取ってもらう、会社が無償で取得する、本人が放棄するなど、契約の定めによって扱いが分かれます。
退職したあともストックオプションを行使できますか?
会社との契約しだいです。 退職で権利が消滅すると定める契約がこれまで一般的でしたが、持ったまま退職してあとで行使できる設計も増えていると、経済産業省のガイダンスは紹介しています。税制適格の要件に行使のときの在籍は含まれておらず、契約が認めていれば退職後に行使しても税制適格を保てる、というのが同じガイダンスの説明です。退職したときの扱いは、まず書面で確かめ、書かれていなければ入社前に聞いておきましょう。
ストックオプションで確定申告は必要ですか?
税制適格で取得した株を売って利益が出たときは、原則として確定申告で申告分離課税の手続きをします。 国税庁によると、税制適格で取得した株式は特定口座やNISAを使えず、売ったときの利益は申告分離課税の対象です。税制非適格の行使で得た利益は給与として扱われ、会社が源泉徴収します。給与所得者の多くは年末調整で手続きが終わりますが、行使の利益を含めた給与の年間収入金額が2,000万円を超える人などは、確定申告が必要です。自分が当てはまるかどうかは、税務署や税理士に確かめてください。
参考:国税庁「No.1540 ストック・オプション税制の適用を受けて取得した株式を譲渡した場合」
参考:国税庁「No.1900 給与所得者で確定申告が必要な人」
税制適格の年間上限を超えて行使するとどうなりますか?
その年の合計が上限を超えることになる行使は、行使時の非課税の扱いを受けられません。 租税特別措置法第29条の2第1項のただし書は、その年の権利行使価額の合計が1,200万円を超えることとなる場合、その行使による株式の取得に係る経済的利益を非課税の対象から外しています。設立5年未満の会社などが付与したものなら、判定に使うのは権利行使価額を2または3で割った金額です。上限は1年ごとの合計なので、行使を複数の年に分ければ、それぞれの年の枠を使えます。
信託型ストックオプションの税金はどうなりますか?
国税庁は、信託型ストックオプションの行使で得た利益は給与所得として課税されるとしています。 2024年11月に最終改訂された「ストックオプションに対する課税(Q&A)」が挙げる理由は、信託が付与する形をとっていても実質的には会社が役職員に付与していること、役職員にお金の負担がないことなどです。ただし同じQ&Aは、信託型でも一定の要件を満たせば税制適格と認められるとしています。持っている場合は、どちらの扱いになるかを会社に確認してください。
まとめ
ストックオプションは、あらかじめ決めた価格で自社の株を買える権利で、法律上は会社法の新株予約権にあたります。付与、権利確定、行使、売却の順に進み、株価が権利行使価額を上回った分が報酬になる仕組みです。税制適格なら行使時の課税が売却時まで繰り延べられ、売却益に約20%の税率。非適格は行使した年に給与として課税されます。年間の権利行使価額の上限は、2024年4月から会社の設立年数に応じて最大3,600万円に広がりました。
働く側から見ると、行使の時期も退職したときの扱いも法律ではなく契約で決まり、上場かM&Aがなければ現金に換えにくい報酬です。入社前に会社の説明や書面で権利確定の条件、退職時の扱い、上場やM&Aのときの扱いを確かめ、付与のときに割当契約書と突き合わせておけば、ストックオプションを過大にも過小にも評価せずに済みます。ストックオプションを入社の決め手にするより、会社を比べるときの材料のひとつとして扱うくらいがちょうどいい、というのが編集部の考えです。
ストックオプションの条件は何社かを並べてみて初めて相場観がつかめるので、制度のあるスタートアップやベンチャーを比べながら探したいなら、転職エージェントに相談してみてください。