中小企業の定義とは?業種別の資本金・従業員数と小規模企業者・大企業との違い

中小企業とは、中小企業基本法第2条で、業種ごとに決められた資本金か従業員数のどちらかが基準以下の会社と個人を指します。両方を満たす必要はありません。
意外なことに、中小企業と対になる「大企業」の定義は、中小企業基本法のどこにもありません。法人税や補助金、統計では、それぞれ別の物差しで線を引いているのです。
この記事では、業種別の基準と従業員の数え方、小規模企業者との違いを確かめたうえで、制度ごとの線引きと、会社の規模による働く条件の違いまで整理します。
求人票の「資本金」や「従業員数」の欄も、定義を知っておくと見え方が変わるはず。会社の規模や業種で求人を絞って比べたいときは、転職エージェントを活用すれば無料で確認できます。
中小企業の定義は業種ごとの「資本金か従業員数」で決まる
中小企業の範囲を定めているのは、中小企業基本法の第2条第1項です。押さえておきたい点は3つあります。
- 業種を4つに分け、それぞれに資本金と従業員数の上限を置いている
- 資本金と従業員数は、どちらか一方が基準以下なら中小企業になる
- 対象は会社と個人で、医療法人やNPO法人などは含まれない
条文の原文は次のとおりです。
法律上の呼び名は「中小企業」ではなく「中小企業者」です。中小企業庁も、同法が定めているのは「中小企業の定義」ではなく「中小企業者の範囲」だと説明しています。「主たる事業として営む」とあるのは、複数の事業を持つ会社でも、中心となる事業の業種で一つの区分に当てはめるという意味。各号の数字を表にすると、次のようになります。
| 業種 | 資本金の額または出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業・建設業・運輸業その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
同じ従業員80人の会社でも、製造業なら従業員数だけで中小企業に当たり、小売業なら資本金しだいで結論が変わります。 まず業種を決めないと、比べる数字も決まらないのです。
どちらか一方を満たせば中小企業になる
条文の「並びに」は、日常の感覚で読むと資本金と従業員数の両方を求めているように見えます。しかし中小企業庁はFAQで、「並びに」「及び」は法令用語であり、いずれかを満たせば中小企業者に該当すると説明しています。具体的な会社に当てはめると、判定は次のとおりです。
| 会社の例 | 資本金で見ると | 従業員数で見ると | 判定 |
|---|---|---|---|
| 資本金3,000万円・従業員200人の小売業 | 5,000万円以下で該当 | 50人を超えて外れる | 中小企業 |
| 資本金10億円・従業員80人のサービス業 | 5,000万円を超えて外れる | 100人以下で該当 | 中小企業 |
| 資本金2億円・従業員150人の卸売業 | 1億円を超えて外れる | 100人を超えて外れる | 中小企業ではない |
資本金が大きくても従業員が少なければ、逆に従業員が多くても資本金が小さければ、中小企業に当たります。 どちらか一方の数字だけで「大企業だ」「中小企業だ」と決めつけると、判定を誤りかねません。
対象は会社と個人で、医療法人やNPO法人は含まれない
条文が対象にしているのは「会社及び個人」です。中小企業庁はこの会社を会社法上の会社と解しており、株式会社・合同会社・合名会社・合資会社と特例有限会社が当たります。弁護士法人や税理士法人などの士業法人も会社に含めています。個人で事業を営む人も対象です。
一方、医療法人、社会福祉法人、NPO法人、一般社団・財団法人、学校法人、協同組合などは、会社に当たらないため同法上の中小企業者には該当しないとされています。例外は、会社の形をとる農業法人です。勤め先が医療法人や社会福祉法人なら、規模が小さくても中小企業基本法の「中小企業者」には入りません。 ただし医療法人も、中小企業信用保険法では対象に含まれると中小企業庁は例示しており、どの法人が入るかは法律ごとに違います。
参考:e-Gov法令検索「中小企業基本法」
参考:中小企業庁「中小企業・小規模企業者の定義」
参考:中小企業庁「中小企業の定義に関するよくある質問」
従業員数の数え方と業種の決め方
基準に当てはめる前に、「何人と数えるか」と「どの業種として見るか」を決めておく必要があります。迷いやすいのは次の3点です。
- 数えるのは「常時使用する従業員」で、解雇の予告が必要な人が目安になる
- 支店や工場ごとではなく、会社全体で数える
- 業種は日本標準産業分類で決め、複数の事業があれば主たる事業で判断する
「常時使用する従業員」は解雇の予告が必要な人
中小企業庁は、中小企業基本法の「常時使用する従業員」を、労働基準法第20条にもとづく「予め解雇の予告を必要とする者」と解しています。第20条は、労働者を解雇しようとする使用者に、少なくとも30日前の予告か、30日分以上の平均賃金の支払いを求める条文です。
会社が辞めてもらうときに予告が必要な人こそ、従業員として数えられる人です。 パート、アルバイト、派遣社員、契約社員、出向者は、この条文をもとに個別に判断するというのが中小企業庁の立場。呼び名ではなく、雇われ方の中身で決まるということでしょう。会社の役員と個人事業主本人は、解雇の予告が必要な人に当たらないため数えません。
労働基準法第21条は、日々雇い入れられる人、2か月以内の期間を定めて使用される人、季節的業務に4か月以内の期間を定めて使用される人、試用期間中の人を、解雇予告の対象から外しています。ただし日々雇い入れられる人は1か月、試用期間中の人は14日、期間を定めた人はその期間を超えて引き続き使用されると、予告が必要になります。
| 働き方 | 常時使用する従業員に入るか | 判断の手がかり |
|---|---|---|
| 正社員 | 入る | 解雇には30日前の予告などが必要 |
| パート・アルバイト・契約社員 | 個別に判断 | 雇用期間などが解雇予告の例外に当たるか |
| 派遣社員・出向者 | 個別に判断 | 解雇予告の考え方に照らして判断する |
| 日雇い・2か月以内の期間雇用・試用期間中 | 例外に当たる間は入らない | 試用期間中でも14日を超えると予告が必要になるなど、例外には期限がある |
| 役員・個人事業主本人 | 入らない | 解雇予告の対象ではない |
数えるのは支店や工場ではなく会社全体
従業員数は、会社全体で数えます。厚生労働省は月60時間超の割増賃金率の案内で、中小企業に当たるかどうかを企業単位で判断するとしており、熊本労働局の案内も、事業場単位ではなく企業単位で判断すると明記したうえで、資本金などがない場合は労働者数だけで判断するとしています。
求人の勤務地が10人ほどの営業所でも、会社全体で数百人が働いていれば、比べるのは会社全体の人数です。面接で目にする職場の小ささと、会社としての規模は別物です。
業種は日本標準産業分類で決め、複数あれば主たる事業で
どの業種に当たるかは、総務省の日本標準産業分類で決めます。中小企業庁は、分類項目名や説明、内容例示から当てはまる分類を確かめ、同庁の対応表で業種を確認する手順を案内しています。現在の日本標準産業分類は、2023年7月に告示され、2024年4月1日に施行された第14回改定版です。別の業種に属する事業を複数持つ会社は、「主たる事業」に当たる業種で判断します。
| 事業の例 | 中小企業基本法での業種 | 考え方 |
|---|---|---|
| 飲食店 | 小売業 | 産業分類では宿泊業・飲食サービス業に入るが、小売業として扱う |
| 宿泊業、医療・福祉、情報サービス業 | サービス業 | 教育や生活関連サービスなども同じ区分 |
| 農業・林業・漁業 | 製造業その他 | 卸売・小売・サービス以外はこの区分に入る |
| 電気・ガス業 | 製造業その他 | 電気やガスの小売業だけは小売業 |
| 店でパンを焼いてその場で売る | 小売業 | 製造小売はその場で売るなら小売業 |
| 工場で作って別の店舗で売る | 工場は製造業、店舗は小売業 | 会社全体では主たる事業で判断 |
表の振り分けは、中小企業庁が第14回改定に合わせて公表している対応表とFAQによるもの。境目に近い業種は、この対応表で産業分類の番号から確かめるのが確実でしょう。
気になる会社を確かめる手順
会社が公表している情報からでも、おおよその判定はできます。
| 手順 | 見るところ | ポイント |
|---|---|---|
| 1. 業種を決める | 会社概要の事業内容 | 中心となる事業がどの区分に入るか |
| 2. 資本金を見る | 会社概要・求人票 | 業種の上限以下なら、この時点で中小企業 |
| 3. 従業員数を見る | 会社概要・求人票 | 資本金で外れても、従業員数が基準以下なら中小企業 |
| 4. 親会社を見る | 会社概要の株主・グループ情報 | 大手の子会社は、補助金などで大企業の側に扱われることがある |
会社概要の従業員数が、パートや役員を含めた人数なのかまでは書かれていないこともあります。境目に近い会社は、目安として受け止めておくとよいでしょう。マイナビ・リクナビなどの求人サイトや転職エージェントの求人票でも、資本金や従業員数を確かめられることがあります。新卒の就活で会社の規模を見比べながら応募先を絞るなら、就活スケジュール完全ガイドで選考の時期も確認しておきましょう。
参考:中小企業庁「中小企業の定義に関するよくある質問」
参考:e-Gov法令検索「労働基準法」
参考:厚生労働省「中小企業の事業主の皆さまへ 2023年4月1日から月60時間を超える時間外労働の割増賃金率が引き上げられます」
参考:熊本労働局「中小企業の範囲」
参考:総務省「日本標準産業分類」
参考:中小企業庁「日本標準産業分類第14回改訂に伴う中小企業の範囲の取扱いについて」
小規模企業者の定義は従業員20人以下|商業・サービス業は5人以下
中小企業のなかでも、とくに規模の小さい事業者を、中小企業基本法は「小規模企業者」と呼んでいます。
- 資本金の基準はなく、従業員数だけで決まる
- 「商業」は卸売業と小売業を指す
- 宿泊業と娯楽業は、一部の法律で20人以下まで広げている
- よく似た「小規模事業者」は、根拠になる法律も範囲も違う
第1項と違い、第5項に資本金の基準はありません。数えるのは常時使用する従業員だけで、資本金がいくらであっても、従業員が基準以下なら小規模企業者に当たります。条文の「商業」は卸売業と小売業のことだと、中小企業庁は説明しています。
| 業種 | 常時使用する従業員の数 | 資本金の基準 |
|---|---|---|
| 製造業・建設業・運輸業その他 | 20人以下 | なし |
| 商業(卸売業・小売業)・サービス業 | 5人以下 | なし |
従業員5人の飲食店も、従業員20人の工務店も、中小企業基本法の上では小規模企業者です。 飲食店は小売業、工務店は建設業に当たり、それぞれの上限にちょうど収まるからです。
この線にも例外があります。商工会及び商工会議所による小規模事業者の支援に関する法律、中小企業信用保険法、小規模企業共済法の3つの法律では、政令によって、宿泊業と娯楽業を営む従業員20人以下の事業者も小規模企業として扱っています。
「小規模企業者」と「小規模事業者」は別の言葉
よく似た言葉に「小規模事業者」があります。中小企業庁によると、小規模事業者は、商工会・商工会議所が支援の対象とする小規模の商工業者や、青色申告者のうち不動産所得と事業所得の合計額が300万円以下の事業者などを指す言葉。根拠になる法律が、そもそも違います。
範囲も少しずれ、農林漁業者や医師は、中小企業基本法の小規模企業者には含まれても、商工会・商工会議所の支援法でいう小規模事業者には含まれません。ただ中小企業庁は、施策の説明で小規模企業者を小規模事業者と表記する場合もあるとしています。補助金や支援策の名前に「小規模事業者」とあれば、その制度が定めた範囲を個別に確かめるのが確実です。
参考:中小企業庁「中小企業・小規模企業者の定義」
参考:中小企業庁「中小企業の定義に関するよくある質問」
中小企業の範囲は法律や制度で変わる|政令の業種・法人税・みなし大企業
第2条第1項の本文には、「おおむね」「施策ごとに定める」という言葉が入っていました。中小企業庁も、同法の範囲は個別の施策で対象とする基本的な範囲を定めた「原則」で、各法律や支援制度の定義とは異なることがあるとしています。基本法とずれやすいのは次の3つです。
- 政令で基準を広げている業種
- 資本金1億円で線を引く法人税
- 大企業とつながりの深い会社を外す「みなし大企業」
| 制度 | 中小企業として扱う範囲 | 中小企業基本法との違い |
|---|---|---|
| 中小企業基本法 | 業種ごとに資本金か従業員数が基準以下 | 国の中小企業政策の原則 |
| 中小企業関連の多くの法律 | 基本法と同じ4区分に、政令で定める業種の特例を加える | 一部の業種で範囲が広がる |
| 法人税 | 資本金1億円以下の法人など | 業種も従業員数も見ない |
| 補助金・助成金 | 制度ごとに公募要領などで定める | みなし大企業を対象から外す場合が多い |
| 割増賃金率など一部の労働法令 | 基本法と同じ業種別の基準を企業単位で判断 | 規模によって適用の時期を分けたことがある |
政令で基準を広げている業種
中小企業信用保険法や中小企業等経営強化法など、多くの中小企業関連の法律は、基本法と同じ4区分に加えて、政令で定める業種に別の基準を設けています。たとえば中小企業等経営強化法施行令第1条が定めている業種と基準は、次の3つです。
| 政令で定める業種 | 資本金の額または出資の総額 | 常時使用する従業員の数 | 基本法での基準 |
|---|---|---|---|
| ゴム製品製造業(自動車・航空機用タイヤとチューブ、工業用ベルトの製造業を除く) | 3億円以下 | 900人以下 | 3億円以下か300人以下 |
| ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下 | 5,000万円以下か100人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 | 5,000万円以下か100人以下 |
IT業界の会社の規模を確かめるときは、とくにこの違いに気をつけてください。基本法ではソフトウェア業や情報処理サービス業はサービス業に当たり、資本金5,000万円以下か従業員100人以下が基準。それが中小企業等経営強化法などでは、資本金3億円以下か従業員300人以下まで広がるからです。資本金2億円・従業員250人のソフトウェア会社は、基本法では中小企業者に当たらない一方、こうした法律の上では中小企業者として扱われます。
法人税は資本金1億円で線を引く
法人税の世界では、線の引き方がまるで違います。国税庁のタックスアンサー「法人税の税率」によると、令和7年4月1日現在の法令では、普通法人のうち資本金1億円以下の法人などは、所得のうち年800万円以下の部分に原則15%の軽減税率が適用されます。それを超える部分と、資本金が1億円を超える法人の税率は23.2%。なお令和7年4月1日以後に始まる事業年度のうち、所得が年10億円を超える年度は、800万円以下の部分も17%になります。
資本金が1億円以下でも、資本金5億円以上の法人などに発行済株式をすべて持たれている子会社は、この扱いから外れます。国税庁が欠損金の繰越控除の説明で「中小法人等」と呼んでいるのも、こうした線引きで区切った法人です。
法人税の線引きは資本金が軸で、業種も従業員数も見ません。 資本金3億円・従業員200人の製造業は、基本法では中小企業者でも、法人税では中小法人等に当たりません。逆に資本金8,000万円・従業員400人の小売業は、基本法では外れても、法人税では中小法人等になりえます。
補助金で外れる「みなし大企業」
中小企業基本法には「みなし大企業」の規定がありません。資本金か従業員数の基準を満たせば、大企業の子会社でも同法上は中小企業者です。一方で中小企業庁は、多くの補助金・助成金で、大企業と密接な関係を持つ企業が「みなし大企業」として対象から外れる場合があるとしています。同庁がFAQで例に挙げている平成26年度の補助事業の公募要項では、次のいずれかに当たる中小企業を、みなし大企業として除いていました。
- 発行済株式の総数または出資金額の総額の2分の1以上を、同一の大企業が所有している
- 発行済株式の総数または出資金額の総額の3分の2以上を、大企業が所有している
- 大企業の役員または職員を兼ねている人が、役員総数の2分の1以上を占めている
細かな要件は制度ごとに違い、最終的には個別の公募要領で確かめることになります。大手グループの子会社は、規模の数字だけなら中小企業でも、支援制度の上では大企業の側に数えられることがあるのです。
参考:中小企業庁「中小企業・小規模企業者の定義」
参考:中小企業庁「中小企業の定義に関するよくある質問」
参考:e-Gov法令検索「中小企業等経営強化法施行令」
参考:国税庁「No.5759 法人税の税率」
参考:国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」

大企業の定義は中小企業基本法にない
「大企業」は中小企業の反対の言葉としてよく使われますが、中小企業基本法に定義はありません。中小企業庁もFAQで、大企業の定義はほかの法律や補助金で定めている場合があると説明しています。
法律で大企業を定めた例が、中小企業の事業活動の機会の確保のための大企業者の事業活動の調整に関する法律です。同法第2条第2項が定める「大企業者」は2種類。中小企業者に当たらない会社と個人で事業を営むものと、中小企業者に当たる会社でも、そうした大企業者が議決権の2分の1以上を単独で持つなどして実質的に支配できる会社です。この法律の大企業者は、中小企業者の裏返しとして決まっているわけです。
中小企業と大企業の間に区分を置く法律もあります。産業競争力強化法は2026年10月時点の条文で、中小企業者を除く常時使用する従業員2,000人以下の会社と個人を「中堅企業者」と定めています。統計の区分はさらに別物で、厚生労働省の賃金構造基本統計調査では、企業全体の常用労働者数で1,000人以上が大企業、100〜999人が中企業、10〜99人が小企業という区分です。
| 法律・統計 | 呼び方 | 範囲 |
|---|---|---|
| 中小企業基本法 | 定義なし | 中小企業者の範囲だけを定める |
| 中小企業の事業活動の機会の確保のための大企業者の事業活動の調整に関する法律 | 大企業者 | 中小企業者ではない会社・個人と、それらに実質的に支配される会社 |
| 産業競争力強化法 | 中堅企業者 | 中小企業者を除く、常時使用する従業員2,000人以下の会社・個人 |
| 中小企業庁の企業数の集計 | 大企業 | 中小企業にも小規模企業にも当たらない企業 |
| 賃金構造基本統計調査 | 大企業 | 常用労働者1,000人以上の企業 |
ニュースや求人で「大企業」「中堅企業」と書かれていても、どの物差しによるものかは文脈しだいです。 賃金構造基本統計調査の企業規模は、資本金を見ずに常用労働者の数だけで分けています。たとえば従業員500人・資本金1億円の小売業は、この調査では中企業でも、中小企業基本法では資本金も従業員数も基準を超えるため中小企業者に当たりません。
参考:中小企業庁「中小企業の定義に関するよくある質問」
参考:e-Gov法令検索「中小企業の事業活動の機会の確保のための大企業者の事業活動の調整に関する法律」
参考:e-Gov法令検索「産業競争力強化法」
参考:厚生労働省「令和7年賃金構造基本統計調査 結果の概況 主な用語の定義」
日本の中小企業の数と働く人の割合|2021年6月時点
中小企業庁は、総務省と経済産業省の「令和3年経済センサス‐活動調査」を分析し、2021年6月時点の「中小企業・小規模事業者の数」を2023年12月13日に公表しました。
中小企業は336.5万者で、企業全体337.5万者の99.7%を占めます。そのうち、製造業その他で従業者20人以下、卸売業・小売業・サービス業で5人以下の小規模事業者が285.3万者で、全体の84.5%。大企業は1万364者、0.3%にとどまります。
働く人の数で見ると、比率は大きく変わります。中小企業で働く従業者は3,309.8万人で全体4,748.3万人の69.7%、うち小規模企業で働く人が972.6万人で、全体の20.5%。大企業は1,438.5万人で30.3%です。企業の数では1,000社に3社ほどの大企業に、働く人のおよそ3割が集まっているのです。
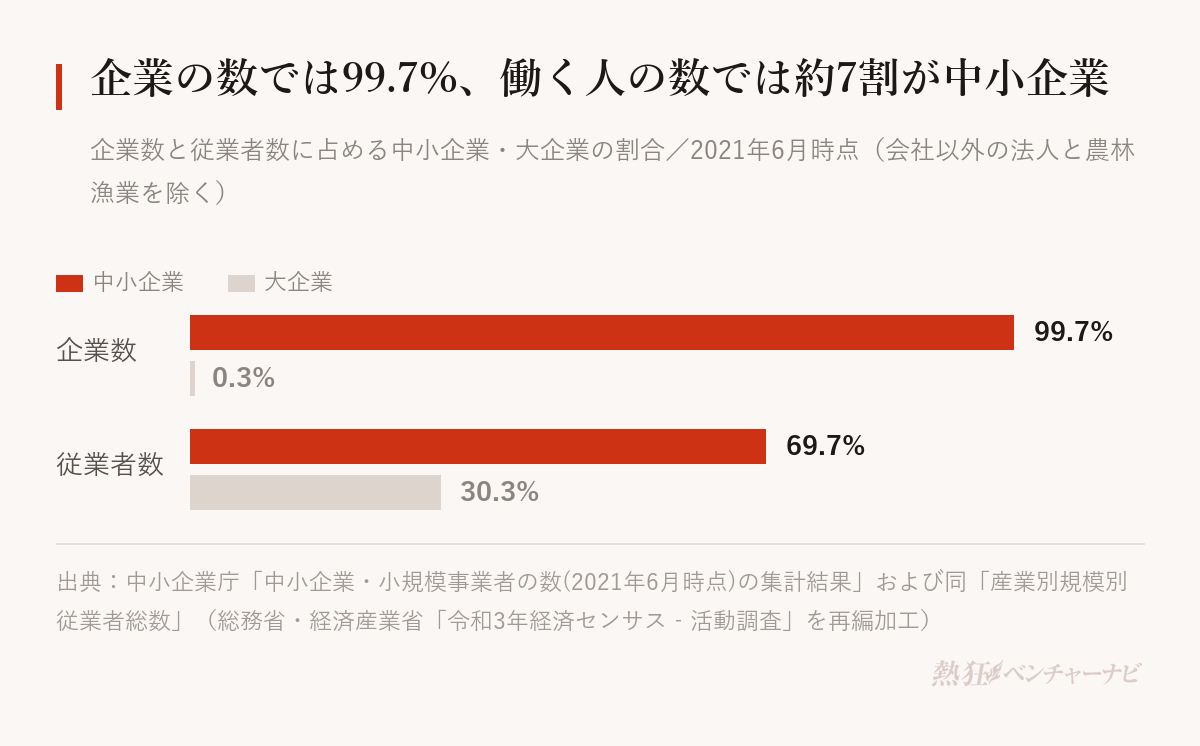
中小企業の数は減り続けてきました。2014年7月時点の380.9万者から、2016年6月時点で357.8万者、2021年6月時点で336.5万者へ。2016年からの5年間は、1年あたり4.3万者のペースで減りました。一方で中小企業の従業者は、2016年6月時点の3,220.1万人から3,309.8万人に増えています。
読むときの注意点は2つ。この集計には会社以外の法人と農林漁業が含まれていません。また企業の区分にはソフトウェア業や旅館業などの特例も当てはめており、従業員の数は経済センサスの「従業者規模」で数えています。
参考:中小企業庁「中小企業・小規模事業者の数(2021年6月時点)の集計結果を公表します」
参考:中小企業庁「中小企業の企業数・事業者数」
会社の規模で、働く条件はどう変わるか
中小企業かどうかで働く条件が決まるわけではありませんが、規模別の統計や制度には違いの傾向が表れます。確かめられるのは次の3つです。
- 賃金は、規模の大きい企業ほど高い傾向がある
- 年間休日も、規模の大きい企業ほど多い傾向がある
- 時間外労働の割増賃金率のように、規模で適用の時期が分かれたルールもあった
賃金は小企業で大企業のおよそ8割
厚生労働省「令和7年賃金構造基本統計調査」で、一般労働者の2025年6月分の所定内給与を企業規模別に見ると、常用労働者1,000人以上の大企業は38万5,100円、100〜999人の中企業は32万6,200円、10〜99人の小企業は30万5,600円でした。大企業を100とすると、中企業は84.7、小企業は79.4。男女別に見ても、男性は大企業42万8,000円・中企業35万6,000円・小企業32万9,600円、女性は31万800円・28万100円・26万4,000円と、同じ順に並びます。
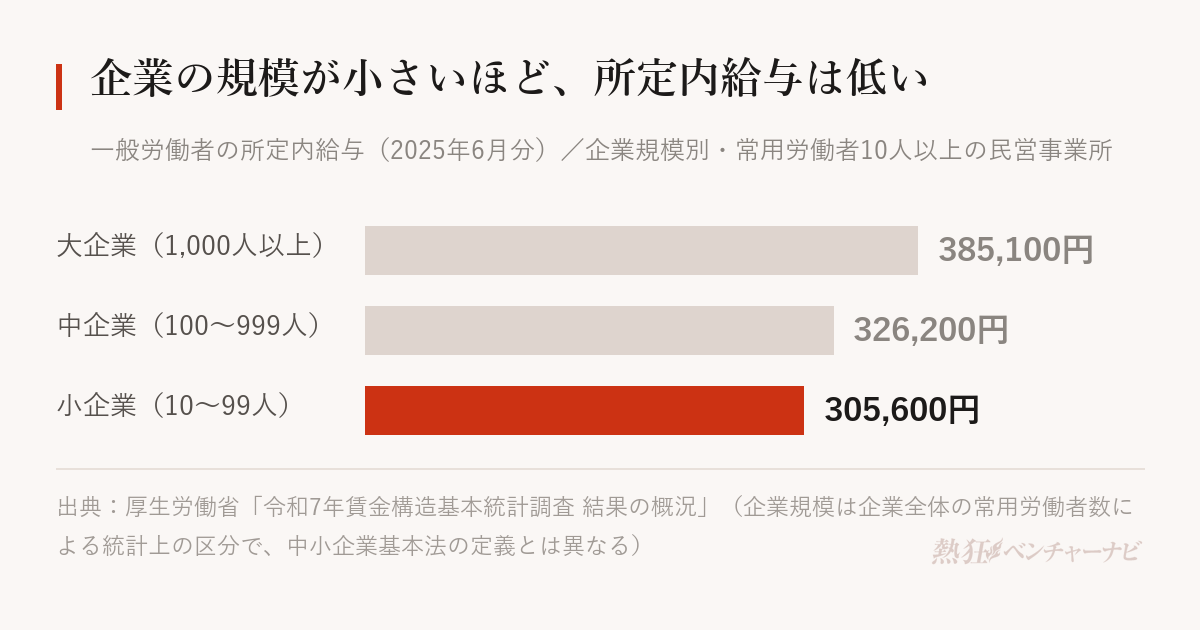
ここでの企業規模は統計上の区分で、中小企業基本法の定義とは一致しません。規模ごとに産業や年齢の構成が同じとは限らないため、この差がすべて会社の大きさから生まれたものとまでは言えません。
年間休日は1,000人以上で117.7日、30〜99人で111.2日
厚生労働省「令和7年就労条件総合調査」によると、2024年1年間の年間休日総数の1企業平均は、常用労働者1,000人以上の企業で117.7日、300〜999人で116.2日、100〜299人で114.5日、30〜99人で111.2日でした。全体は112.4日で、1,000人以上と30〜99人の差は6.5日です。数字があるのは常用労働者30人以上の民営企業だけで、従業員がそれより少ない会社の休日は、この調査からは分かりません。
割増賃金率は、中小企業だけ引き上げが遅れた
月60時間を超える時間外労働の割増賃金率は、大企業では2010年4月から50%でしたが、中小企業では2023年3月31日まで25%のままでした。中小企業も50%になったのは、2023年4月1日からです。このとき厚生労働省は、中小企業に当たるかどうかを、業種ごとの資本金の額または出資の総額と常時使用する労働者数のどちらかで、企業単位で判断するとしていました。
中小企業の定義は、税金や補助金だけでなく、働く人に適用されるルールの時期を分けることもあったのです。 いまは企業の規模を問わず、月60時間を超える時間外労働には50%以上の割増賃金を支払う必要があります。
規模の数字だけでは分からないこと
統計が示すのは平均の傾向で、同じ中小企業でも中身はさまざまです。取材を重ねていると、同じくらいの規模の会社でも、社長が語る働き方や目指す姿はまるで違うと感じます。
雛人形や五月人形を手がける株式会社ふらここの原英洋社長は、自社で働くことの特徴をこう話しています。
規模をどう捉えるかも、経営者によって違うものです。サッカー選手の育成や分析を支援するAIプラットフォームを開発する株式会社トレセンの山口雅隆社長は、これからの会社の姿をこう語っています。
規模の基準で分かるのは会社の現在地までで、これからどこへ向かう会社かは、経営者の言葉から読み取るのが近道です。 任される範囲の広い環境で伸びる人の傾向は、成長が早い人の特徴9選でも紹介しています。
規模も業種も違う会社の経営者が、自社の段階をどう見ているのか。読み比べると、資本金や従業員数の向こう側が見えてきます。
参考:厚生労働省「令和7年賃金構造基本統計調査 結果の概況」
参考:厚生労働省「令和7(2025)年就労条件総合調査 結果の概況」
参考:厚生労働省「中小企業の事業主の皆さまへ 2023年4月1日から月60時間を超える時間外労働の割増賃金率が引き上げられます」
中小企業の定義に関するよくある質問
従業員300人の会社は中小企業ですか?
業種によって答えが変わります。 製造業・建設業・運輸業などは従業員300人以下が基準なので、従業員数だけで中小企業です。卸売業とサービス業は100人以下、小売業は50人以下が基準のため従業員数では外れ、資本金が卸売業は1億円以下、サービス業と小売業は5,000万円以下かどうかで決まります。ソフトウェア業や情報処理サービス業は、中小企業等経営強化法などの個別の法律で300人以下まで広げられています。
資本金1,000万円の会社は中小企業ですか?
中小企業基本法では、業種を問わず中小企業者に当たります。 資本金の上限は、いちばん低いサービス業と小売業でも5,000万円だからです。法人税でも原則として「中小法人等」に入りますが、資本金5億円以上の法人などの完全子会社は除かれます。補助金では、大企業の出資比率などによって、みなし大企業として対象から外れることもあります。
個人事業主も中小企業に入りますか?
従業員数の基準を満たせば入ります。 中小企業基本法の対象は「会社及び個人」で、個人で事業を営む人も中小企業者に含まれるのです。資本金がないため、判定には常時使用する従業員の数を使います。従業員が20人以下、商業とサービス業では5人以下なら、小規模企業者にも当てはまります。
病院や介護施設、NPO法人は中小企業に入りますか?
運営しているのが医療法人や社会福祉法人、NPO法人なら、中小企業基本法の中小企業者には入りません。 同法の対象は「会社及び個人」で、これらの法人は会社に当たらないと中小企業庁は解しています。株式会社が運営する施設や個人で開業している医師なら、基準を満たせば対象です。
参考:中小企業庁「中小企業の定義に関するよくある質問」
参考:国税庁「No.5759 法人税の税率」
まとめ
中小企業の定義は中小企業基本法第2条第1項にあり、製造業その他は資本金3億円以下か従業員300人以下、卸売業は1億円以下か100人以下、サービス業は5,000万円以下か100人以下、小売業は5,000万円以下か50人以下が基準です。どちらか一方を満たせば該当し、従業員は解雇の予告が必要な人を会社全体で数えます。第5項の小規模企業者は従業員20人以下、商業とサービス業は5人以下で、資本金は問いません。
大企業の定義は同法になく、法人税は資本金1億円、補助金はみなし大企業の除外、賃金の統計は常用労働者1,000人以上と、物差しは場面ごとに違います。2021年6月時点で中小企業は企業数の99.7%、従業者数の69.7%を占め、規模別の統計では賃金や年間休日にも差が表れていました。
私たちが経営者に取材する前も、まず会社概要で資本金と従業員数を確かめます。ただ、その会社らしさが見えてくるのは、数字の裏にある判断の話を聞いてからでした。定義で会社の大きさをつかんだら、中身を確かめる材料も少しずつ増やしていってください。
会社の規模や業種の見当がついたら、次は条件の近い求人を並べて比べてみる段階です。