上場とは?IPOとの違いと東証の市場区分|上場企業で働くと何が変わるか

上場とは、会社が発行する株式を証券取引所で売買できるようにすることです。まだどこにも上場していない会社の初めての上場は、IPO(新規株式公開)と呼ばれます。
意外なことに、新興企業向けのグロース市場には、上場までに黒字化を求める制度がありません。日本取引所グループも、赤字のまま上場した例が多くあると説明しています。
この記事では、東証の市場区分と上場の基準、メリット・デメリットを確かめたうえで、上場企業や上場前のベンチャーで働くときの論点を整理します。
上場企業や、上場を目指す成長企業の求人は、マイナビ・リクナビのような求人サイトに載っているものだけではありません。転職エージェントを活用すれば、一般には公開されていない求人も含めて無料で比べられます。
上場とは、株式を証券取引所で売買できるようにすること
上場した会社の株式は、証券取引所を通じて売り買いされるようになります。まず押さえておきたいのは次の3点です。
- IPOは、まだどこにも上場していない会社の初めての上場
- 上場企業と非上場企業の違いは、株式の売買と情報の開示に表れる
- 会社法の「公開会社」は、上場企業という意味ではない
IPOは、まだどこにも上場していない会社の初めての上場
IPOは、他の取引所にも上場していない会社が初めて上場することを指します。 日本取引所グループ(JPX)は、東証に初めて上場することを「新規上場」と呼び、そのうち他の取引所に上場していない会社の上場を「IPO(新規株式公開)」や「直接上場」、すでに他の取引所に上場している会社が東証に上場する場合を「経由上場」と区別しています。IPOはInitial Public Offeringの略。JPXの役員向け資料では、不特定多数の投資家から出資を募り、あわせて株式を売買できるよう取引所に上場すること、と説明されています。
上場の準備から株式の売り出しまでを支えるのが、主幹事と呼ばれる証券会社です。資本政策や社内体制づくりへの助言、上場時に売り出す株式の引受けなどを担います。証券会社の仕事の全体像は、証券会社の仕事内容でも紹介しています。
参考:日本取引所グループ「新規上場基本情報 市場構成」
参考:日本取引所グループ「IPOにおける不祥事予防に向けて(役員向け)」
参考:日本取引所グループ「上場関係者と役割」
上場企業と非上場企業の違い
上場企業と非上場企業の違いは、株式の売り買いと、会社の情報をどこまで外に出すかに表れます。
| 比べる点 | 上場企業 | 非上場企業 |
|---|---|---|
| 株式の売買 | 証券取引所で売買される | 取引所では売買されない |
| 会社の情報 | 有価証券報告書などを毎年提出し、公開される | 有価証券報告書の提出義務がない会社が多く、外から見える情報は限られる |
| 取引所の基準 | 上場審査を通り、上場後も上場維持基準を満たし続ける | 取引所の基準は関係しない |
| 資金の集め方 | 株式市場を通じた増資などで資金を集めやすい | 出資者を自ら探すか、借入れなどで集める |
数で見ると、上場企業はごく一部です。国税庁の「令和6年度分 会社標本調査」では、合同会社なども含めた活動中の法人企業は299万9,680社。これに対してJPXが公表する東証の上場会社は、2026年9月末時点で外国会社を含めて3,890社です。集計の時点も範囲も違うので目安にすぎませんが、単純に割ると0.1%ほどで、会社のほとんどは非上場だということになります。
非上場の会社といっても、規模が大きくても上場を選ばない会社から、これから上場を目指す会社までさまざまです。後者を「未上場」と呼び分けることもあります。
参考:国税庁「令和6年度分 会社標本調査結果について」
参考:日本取引所グループ「上場会社数・上場株式数」
会社法の「公開会社」は、上場企業という意味ではない
名前が似ていて混同しやすいのが、会社法の「公開会社」です。条文は次のように定めています。
かみくだくと、株式を譲り渡すときに会社の承認がいらない株式を、一部でも発行している株式会社のことです。上場しているかどうかとは別の物差しなので、上場していない公開会社もあります。会社案内などで「公開会社」と書かれていても、それだけで上場企業だとは判断できません。 逆に、上場の時までに株式の譲渡制限をなくしておくことは、東証の形式要件の1つです。
参考:e-Gov法令検索「会社法」
参考:日本取引所グループ「上場審査基準概要(プライム市場)」
東証の市場区分は3つ|プライム・スタンダード・グロースの違い
東京証券取引所の株式市場は、2022年4月4日に、市場第一部・市場第二部・マザーズ・JASDAQの区分から、プライム・スタンダード・グロースの3区分に再編されました。このほか、プロの投資家向けのTOKYO PRO Marketがあります。JPXが示す各市場のコンセプトと、2025年のIPOの数は次のとおりです。
| 市場区分 | どんな会社向けの市場か | 2025年のIPO |
|---|---|---|
| プライム | 多くの機関投資家の投資対象になりうる時価総額を持ち、より高いガバナンス水準を備える会社 | 7社 |
| スタンダード | 一定の時価総額を持ち、上場企業として基本的なガバナンス水準を備える会社 | 12社 |
| グロース | 高い成長可能性を実現する事業計画と進み具合を開示する一方、事業実績の面ではリスクが相対的に高い会社 | 40社 |
| TOKYO PRO Market | 直接売買できるのはプロの投資家などに限られ、取引所が認定したJ-Adviserが上場審査を担う | 46社 |
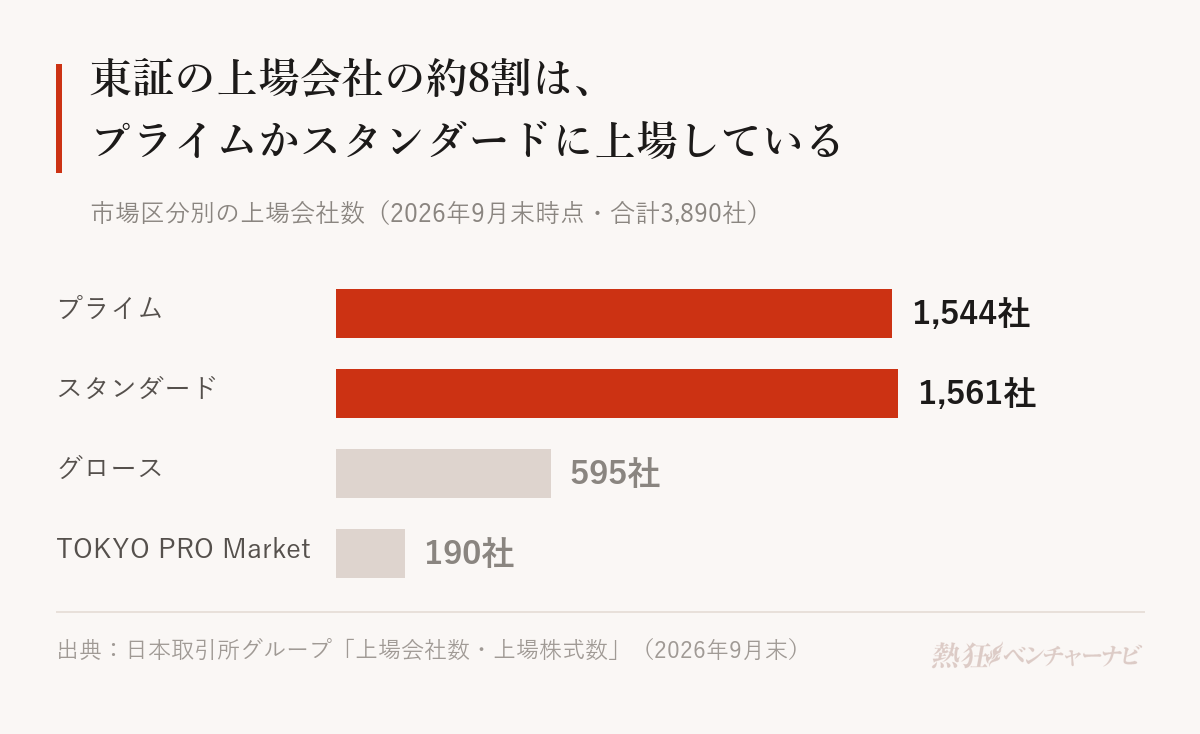
上場会社の数は、JPXの「上場会社数」によると2026年9月末時点でプライム1,544社、スタンダード1,561社、グロース595社、TOKYO PRO Market190社です。プライムとスタンダードはほぼ同じ規模で、2つを合わせると3,105社、全体の約8割を占めます。 一方で新しく上場する会社はグロースに集まり、2025年のIPO59社(TOKYO PRO Marketを除く)のうち40社がグロース市場でした。
国内には東証のほか、名古屋・福岡・札幌にも証券取引所があり、それぞれ独自の市場を開いています。
参考:日本取引所グループ「市場概要(内国株)」
参考:日本取引所グループ「市場区分見直しの概要」
参考:日本取引所グループ「上場会社数・上場株式数」
参考:日本取引所グループ「最近のIPOの状況」
上場するための主な基準と、上場後も続く条件
上場するには、取引所の審査を通らなければなりません。審査の物差しは、数値で決まる「形式要件」と、会社の中身を確かめる「実質審査」の2本立て。さらに上場した後も、満たし続けるべき基準があります。
- 形式要件は、株主数や流通株式の時価総額など市場ごとの数値基準
- 実質審査は、事業の継続性や経営の健全性、内部管理体制、情報開示の体制
- 上場維持基準を満たせない状態が続くと、上場廃止の対象になる
形式要件は、市場ごとに数値で決まっている
JPXが公表している形式要件(2023年4月1日現在)のうち、主な項目を並べると次のとおりです。
| 主な項目 | プライム | スタンダード | グロース |
|---|---|---|---|
| 株主数 | 800人以上 | 400人以上 | 150人以上 |
| 流通株式数 | 2万単位以上 | 2,000単位以上 | 1,000単位以上 |
| 流通株式時価総額 | 100億円以上 | 10億円以上 | 5億円以上 |
| 流通株式比率 | 35%以上 | 25%以上 | 25%以上 |
| 時価総額 | 250億円以上 | 定めなし | 定めなし |
| 純資産の額 | 連結で50億円以上 | 連結で正 | 定めなし |
| 利益の額 | 最近2年間の合計25億円以上など | 最近1年間で1億円以上 | 定めなし |
| 事業継続年数 | 3年以上 | 3年以上 | 1年以上 |
流通株式とは、上場している株式から、役員や上場株式数の10%以上を持つ大株主の持ち分、自己株式などを除いたものです。単位は売買単位のことで、新規上場の時点で1単位を100株にそろえることも形式要件の1つです。
グロース市場には、利益や純資産の要件がありません。JPXが2024年11月に更新した「上場審査に関するFAQ集」も、グロース市場に上場までの黒字化を求める制度はないとし、赤字のまま上場した例が多くあると説明しています。JPXがまとめた2025年のIPO企業の規模を見ると、グロース市場では売上高の中央値が31億円、経常利益の中央値が4億円で、経常利益が最も少なかった会社は57億円の赤字でした。ただし同じFAQ集は、「上場できる」ことと「投資家に評価される」ことは別の話だとも念を押しています。
参考:日本取引所グループ「上場審査基準概要(プライム市場)」
参考:日本取引所グループ「上場審査基準概要(スタンダード市場)」
参考:日本取引所グループ「上場審査基準概要(グロース市場)」
参考:日本取引所グループ「上場維持基準の詳細 流通株式」
参考:日本取引所グループ「上場審査に関するFAQ集」
参考:日本取引所グループ「新規上場基本情報 市場構成」
数値だけでなく、会社の中身も審査される
形式要件を満たした会社について、東証は事業と経営の中身を審査します。プライムとスタンダードで主に見られるのは、企業の継続性及び収益性、企業経営の健全性、コーポレート・ガバナンス及び内部管理体制の有効性、企業内容等の開示の適正性の4つです。グロースでは継続性及び収益性の代わりに事業計画の合理性が入り、内部管理体制は会社の規模や成熟度に応じて整備され、機能していることが求められます。問われるのは数字の大きさより、事業を公正に続け、その内容を正しく伝えられる体制があるかどうかです。
上場した後も、基準を満たし続ける必要がある
東証は2022年の再編で、新規上場の基準と、上場を続けるための上場維持基準を原則として共通にしました。上場した会社は、その後も各市場の新規上場基準の水準を保つよう求められています。維持基準を満たさない状態になってから原則1年以内に適合できなければ、上場廃止の対象です。グロース市場では時価総額の基準が見直され、2030年3月1日からは上場5年経過後に100億円以上が求められます。いまの基準は、上場10年経過後に40億円以上。上場は一度取れば終わりの資格ではなく、条件を満たし続けて保つ状態だと考えたほうが実態に近いでしょう。
参考:日本取引所グループ「市場区分見直しの概要」
参考:日本取引所グループ「上場維持基準の詳細 時価総額」
参考:日本取引所グループ「上場廃止基準の概要」
会社が上場するメリット・デメリット
上場には、会社にとってはっきりした利点と、引き受ける負担の両方があります。
- 資金と信用を得る代わりに、費用と説明の責任を引き受ける
- あえて上場しない会社もある
JPXは上場のメリットとして、資金調達の円滑化・多様化、知名度の向上と人材の確保、社内管理体制の充実と従業員の士気の向上を挙げています。一方で、上場会社には投資者保護の観点から、会社の情報を適時適切に開示する責務などが新たに生じるとも説明しています。
| 観点 | メリット | デメリット・負担 |
|---|---|---|
| 資金 | 公募による増資など、市場から資金を集める手段が広がる | 上場審査料、新規上場料、年間上場料などの費用がかかる |
| 知名度・採用 | 報道などで名前が知られる機会が増え、人材を確保しやすくなる | 注目度が高い分、不祥事が起きたときの影響が大きい |
| 社内体制 | 第三者のチェックを受けることで、組織的な運営と内部管理体制が整う | 決算などの開示と、上場会社として守るべき規範への対応が続く |
| 株主との関係 | より多くの投資家に株主として支えてもらえる | 株主や投資家への説明と、企業価値を高め続ける期待を背負う |
費用は、2026年10月時点のJPXの料金表によると上場審査料がプライム400万円、スタンダード300万円、グロース200万円。新規上場料はそれぞれ1,500万円、800万円、100万円です(いずれも税抜)。上場した後も、時価総額に応じた年間上場料を毎年払います。JPX自身も、株式の上場はあくまで企業価値を高めるための手段だとしています。上場は、資金と信用を得る代わりに、費用と説明の責任を長く引き受ける選択でもあるのです。
参考:日本取引所グループ「上場のメリット」
参考:日本取引所グループ「新規上場の検討にあたって」
参考:日本取引所グループ「新規上場に係る料金」
参考:日本取引所グループ「上場後の料金」
参考:日本取引所グループ「上場準備企業の役職員の皆様へ」
あえて上場しない会社もある
上場していないことは、上場できないことと同じではありません。株主の意向に左右されずに経営したい、開示や費用の負担を避けたいといった理由から、上場を選ばない会社もあります。上場か非上場かは会社の優劣ではなく、資金の集め方と経営の進め方の選び方の違いです。

上場企業で働くと、何が変わるのか
働く側から見た上場企業の特徴は、会社の情報が外に開かれていることと、情報の扱いに法律上の決まりがあることです。
- 会社の数字と従業員の状況が、毎年公開される
- 株価に影響しうる未公表の情報の扱いに、法律上の決まりがある
- 上場していること自体は、会社の将来を約束しない
会社の数字と従業員の状況が、毎年公開される
上場企業は、金融商品取引法にもとづいて事業年度ごとに有価証券報告書を提出します。業績や事業のリスクと並んで設けられているのが「従業員の状況」の欄。企業内容等の開示に関する内閣府令の様式で、従業員数、平均年齢、平均勤続年数、賞与を含む平均年間給与を書くことが決まっています。管理職に占める女性の割合や男性の育児休業取得率、男女の賃金の差異を女性活躍推進法などにもとづいて公表している会社なら、その数値も載ります。
読むときに気をつけたいのは、平均年間給与が有価証券報告書を出した会社自身の従業員の平均だという点です。持株会社の場合は、2026年3月31日以後に終わる事業年度の報告書から、従業員が最も多い国内の子会社の数値も、会社ごとに分けて記載することになりました。自分が入る会社の数字なのか、グループの別の会社の数字なのかを確かめてから比べましょう。
参考:e-Gov法令検索「企業内容等の開示に関する内閣府令」
未公表の情報の扱いに、法律上の決まりがある
上場会社の役員や従業員は、仕事を通じて会社の未公表の重要事実を知ったら、それが公表されるまで自社の株式などを売買できません。金融商品取引法第166条が定めるインサイダー取引の規制で、条文は対象に「使用人その他の従業者」を含めています。重要事実の例は、合併や新株の発行、新製品・新技術の企業化といった会社の決定や、公表ずみの業績予想との大きなずれなど。会社を辞めてから1年以内も同じ扱いです。一般の社員であっても、職務で知った情報が公表されるまでは、自社株の売り買いに慎重になる必要があります。
上場していること自体は、会社の将来を約束しない
上場していても、上場維持基準を満たせない状態が続けば上場廃止になりえますし、JPXのFAQ集が言うように、上場できることと投資家に評価されることは別の話です。上場企業だから安心、非上場だから不安と区分で決めるより、その会社が自社の今の状態と次の打ち手を説明できるかを見るほうが確かです。 上場企業なら、有価証券報告書の「経営方針、経営環境及び対処すべき課題等」や「事業等のリスク」の欄に、会社自身の説明が載っています。
上場企業の情報は誰でも見られる|有価証券報告書とEDINET
上場企業の情報が外から見えるのは、法律が提出と公開を義務づけているからです。有価証券報告書の提出義務は、金融商品取引法第24条第1項が定めています。
「次に掲げる有価証券」の1つ目が「金融商品取引所に上場されている有価証券」です。つまり上場企業は、事業年度が終わってから3か月以内に有価証券報告書を出す義務を負っています。会社が任意で出す広報資料ではなく、法律で決まった書類だという点が、採用サイトや会社案内との大きな違いです。 書く項目の多くは内閣府令の様式で決まっていて、実際の提出先は財務局長などです。さらに同法第25条は、提出された有価証券報告書を5年間、公衆の縦覧に供するよう定めているのです。
なお第1号は、プロの投資家向け市場だけに上場する株式を対象から外しています。反対に、株式を広く募集したことがある会社や株主が一定数以上いる会社は、上場していなくても原則として提出義務を負います。
公開の窓口が、金融庁のEDINETです。金融庁はEDINETを、金融商品取引法にもとづく有価証券報告書などの開示書類について、提出から公衆縦覧までを電子化した電子開示システムと位置づけ、計画停止を除いて24時間365日稼働させています。会社名や証券コードで検索すれば、誰でも書類を閲覧できるしくみです。
とはいえ、応募先のすべてについて読み込む必要はありません。採用サイトや説明会で分からないことが残ったときに開いてみる、くらいの距離感で十分です。開いたときは、全体を追うより次の欄に絞ると負担が軽くなります。
| 見る欄 | 分かること |
|---|---|
| 沿革・事業の内容 | いつ何を始め、いまどの事業で売上を立てているか |
| 経営方針、経営環境及び対処すべき課題等 | 会社が何を課題と考え、どこに力を入れるのか |
| 事業等のリスク | 会社自身が挙げている経営上のリスク |
| 従業員の状況 | 従業員数、平均年齢、平均勤続年数、平均年間給与 |
参考:e-Gov法令検索「金融商品取引法」
参考:e-Gov法令検索「企業内容等の開示に関する内閣府令」
参考:金融庁「EDINETについて」
参考:金融庁「EDINET」
上場前のベンチャーで働くときに知っておきたいこと
上場を目指すベンチャーに入るなら、上場企業とも、上場を目指さない会社とも違う論点があります。
- 上場の準備は、申請の数年前から始まる
- 準備が進むと、社内のルールと情報の扱いが変わる
- 上場は目標であって、時期まで約束されたものではない
- 上場を目指すかどうかは、経営者の考え方で分かれる
上場の準備は、申請の数年前から始まる
JPXが示すモデルケースでは、上場を申請する期の前に「直前々期」と「直前期」があり、申請までにこの2期分について監査法人などの監査証明を受けている必要があります。その前から、証券会社の助言を受けながら社内体制の整備が進められます。上場の数年前には、すでに準備が始まっているということです。
準備の中で整えられるものの1つが、社内規程です。JPXの「新規上場ガイドブック(グロース市場編)」は、整えておくべき社内規程の例として、取締役会規程や職務権限規程と並べて、就業規則・給与規程・退職金規程などの人事労務関係の規程を挙げています。事前チェックの項目には「社内規程に沿った実務が行われていますか」という問いもあり、規程をつくるだけでなく、そのとおりに運用することまでが準備に含まれます。
参考:日本取引所グループ「上場スケジュール」
参考:日本取引所グループ「新規上場ガイドブック(グロース市場編)」
準備が進むと、社内のルールと情報の扱いが変わる
JPXは上場準備企業のすべての役職員に向けた資料で、上場に向けて情報管理や経理・会計などの社内ルールの整備が進むと説明しています。とくに注意を促しているのが、株価に影響する情報の扱いです。会社がまだ発表していない情報を許可なく社外に伝えないよう、家族との会話やSNSでの発言にも気を配るよう求めています。法令や社内ルールに反する行為に気づいたときは早めに会社に相談し、会社の内部通報窓口のほか、社内で解決が難しい問題には取引所の情報受付窓口も使えるとしています。
これまで口頭で済んでいた手続きが文書になり、承認の段取りが増えることもあるでしょう。その変化を窮屈と受け取るか、会社が一段大きくなる過程として面白がれるかで、上場準備期の働きやすさの感じ方は変わってきます。
上場は目標であって、時期まで約束されたものではない
上場は、取引所の審査を通って初めて実現します。JPXのFAQ集は、準備中にM&Aを行って主幹事証券会社の引受審査や監査法人の会計監査に手戻りが出ると、上場日程が変わるリスクがあると説明しています。面接で「◯年に上場予定」と聞いたら、その時期を前提にするより、準備がいまどの段階にあるかを確かめておきましょう。「監査法人の監査はもう始まっていますか」「主幹事の証券会社は決まっていますか」と聞けば、計画の具体度が見えてきます。
社員にストックオプション(自社株をあらかじめ決めた価格で買える権利)を付与している会社もありますが、条件や行使できる時期は会社ごとにさまざまです。また、創業者や出資者が株式を手放す方法は上場だけではありません。会社ごと売却するM&Aを選ぶ会社もあり、その仕事はM&A業界の仕事内容で紹介しています。
上場を目指すかどうかは、経営者の考え方で分かれる
上場は、私たちの経営者インタビューでもたびたび話題にのぼるテーマです。そして、目指す理由も目指さない理由も、驚くほど人によって違うのです。
madoguchi株式会社の福士雅也取締役COOは、取材当時、各業界でサービスを探すときに最初に思い浮かぶ存在になるというビジョンを掲げ、上場の目的をこう話していました。
資金と知名度という上場のメリットを、目的ではなく手段として位置づけている点が印象に残ります。反対に、上場を目指さないと話す経営者もいます。株式会社Ballistaの中川貴登社長です。
上場の準備を支える立場からは、監査法人コスモスの新開智之統括代表社員が、上場そのものを目的にする考え方にくぎを刺しています。
上場する理由にも、しない理由にも、それぞれ筋が通っています。働く側にとって大事なのは、会社がどちらを選んでいるかより、その理由を経営者が自分の言葉で説明できるかどうかです。 上場を目指す会社なら「上場して何を実現したいのですか」、目指していない会社なら「上場せずにどう成長していく計画ですか」と聞いてみてください。
上場を目指す会社、上場を選ばない会社、そして上場を支える側。熱狂ベンチャーナビでは、それぞれの経営者が事業と組織への考えを自分の言葉で語っています。志望先に近い立場の経営者の話は、面接で何を聞くかを考える手がかりになるはずです。
上場に関するよくある質問
上場とIPOは何が違いますか?
上場は株式が取引所で売買できるようになることを広く指し、IPOはそのうち初めての上場を指します。 JPXは、他の取引所に上場していない会社が東証に上場することを「IPO(新規株式公開)」や「直接上場」と呼び、すでに他の取引所に上場している会社が東証に上場する「経由上場」と区別しています。
「一部上場企業」はいまもありますか?
東証の市場第一部は、2022年4月4日の市場区分の見直しでなくなりました。 いまの東証の株式市場は、プライム・スタンダード・グロースと、プロの投資家向けのTOKYO PRO Marketの4つです。移行にあたって上場会社は移る先の市場を自ら選び、JPXの資料では市場第一部にいた2,177社のうち1,839社がプライム市場に、338社がスタンダード市場に移りました。「旧一部上場」と紹介されている会社が、いまプライム市場にいるとは限りません。
参考:日本取引所グループ「市場区分見直しの概要」
参考:日本取引所グループ「各市場区分の上場会社数」
上場企業かどうかは、どこで調べられますか?
JPXの「東証上場会社情報サービス」で会社名を検索すると、上場している市場区分や上場年月日、代表者名などを確かめられます。 上場企業なら、金融庁のEDINETで有価証券報告書も閲覧できます。会社の採用サイトや会社概要に市場区分と証券コードが載っていることもあるので、まずはそこを見るのが手軽です。
上場廃止になると、会社はどうなりますか?
上場廃止は、その会社の株式が取引所で売買されなくなることで、会社そのものがなくなることと同じではありません。 JPXの上場廃止基準には、上場維持基準を満たせない状態が原則1年続いた場合や、有価証券報告書の提出遅延、破産手続のほか、完全子会社化のように会社が買収・再編された場合も含まれます。どの理由による上場廃止かによって、働く人への影響も大きく違ってくるでしょう。
非上場企業に入社しても大丈夫ですか?
上場しているかどうかは、株式を取引所で売買できるかどうかの違いで、それだけで会社の良し悪しは決まりません。 気をつけたいのは、非上場企業の多くは有価証券報告書を出していないため、外から見える情報が限られることです。厚生労働省の職場情報総合サイト「しょくばらぼ」には、2026年10月1日時点で15万2,380件の企業の職場情報が載っています。載っていない会社でも、面接で売上の推移や社員の定着の状況を尋ね、具体的な答えが返ってくるかを見れば判断の材料になります。
まとめ
上場とは、会社の株式を証券取引所で売買できるようにすることで、まだどこにも上場していない会社の初めての上場をIPOと呼びます。東証にはプライム・スタンダード・グロースとTOKYO PRO Marketがあり、2026年9月末時点の上場会社は3,890社。およそ300万社ある法人企業の中では、ごく一部です。上場には株主数や流通株式の時価総額などの基準があり、上場した後も維持基準を満たし続けなければなりません。
会社にとって上場は、資金と知名度を得る手段であると同時に、開示と説明の責任を引き受けることでもあるのです。働く側から見れば、有価証券報告書で従業員の状況まで確かめられる一方、情報の扱いには法律上の決まりが加わります。上場前のベンチャーを考えているなら、準備がどの段階にあるのか、なぜ上場を目指すのかを聞いてみてください。
私たちが多くの経営者の話を聞いてきて感じるのは、上場しているかどうかより、上場について自分の言葉で語れるかどうかのほうが、その会社を知る手がかりになるということです。
上場企業も上場を目指す成長企業も、条件の合う求人を実際に並べて比べてみると、自分が会社選びで大事にしたい軸が見えてきます。