ユニコーン企業とは?意味と条件、日本のユニコーン8社とデカコーンとの違い

ユニコーン企業とは、評価額が10億ドルを超える未上場のスタートアップのことです。めったに出会えない伝説上の一角獣になぞらえて、こう呼ばれます。
意外なのは、上場した時点でユニコーンの数から外れることです。日本のユニコーンが増えないからといって、大きく育つ会社が生まれていないとは限りません。
この記事では、日本のユニコーンの顔ぶれや世界との差、デカコーンとの違いを国の資料で確かめ、働く側から見た評価額の意味まで整理します。
ユニコーンのように急成長を目指す会社で働くことに関心があるなら、どんな求人があり、いまの経験がどう評価されるかを先に知っておきたいところ。転職エージェントを活用すれば、こうした情報を無料で確認できます。
ユニコーン企業とは|評価額10億ドル超の未上場スタートアップ
ユニコーン企業という言葉は、法律で定められた用語ではありません。国の資料での使われ方を見ると、条件は次のように整理できます。
- 条件は「評価額10億ドル超」「未上場」「スタートアップ」の3つ
- 国の資料でも、金額の書き方は1,000億円・10億ドル・1,500億円と分かれる
- 呼び名の由来は、伝説上の一角獣のような珍しさ
ユニコーンと呼ばれる3つの条件
ユニコーンかどうかは、次の3つがそろっているかで決まります。
| 条件 | 中身 | 押さえておきたい点 |
|---|---|---|
| 評価額10億ドル超 | 投資家がつけた会社全体の値段が10億ドルを超えている | 売上や利益の額ではない |
| 未上場 | 株式を証券取引所に上場していない | 上場後に時価総額が基準を超えた会社は、国の資料では「上場ユニコーン」として別に数える |
| スタートアップ | 新しい技術やビジネスモデルで急成長を目指す新しい企業 | 国の定義に、創業年数や業種の条件は入っていない |
1つ目の評価額は、上場企業でいう時価総額にあたるものです。未上場の会社には市場でつく株価がないため、一般に、資金調達の場面で投資家と合意した株価をもとに会社全体の値段を見積もります。 経済産業省が2026年6月の資料で「ユニコーン予備軍」を数えるときも、「調達後評価額」、つまり資金を受け入れた直後の評価額を物差しにしていました。
解説記事によっては「設立10年以内」や「テクノロジー企業」を条件に加えるものもあります。しかし今回確認した政府の資料には、ユニコーンの定義として創業年数や業種の条件は書かれていません。国の数字を読むときは、金額と未上場の2点が基準だと考えておけば足ります。
国の資料でも、金額の書き方は3通りある
同じユニコーンでも、資料によって金額の書き方が違います。
| 資料 | 公表時期 | ユニコーンの説明 |
|---|---|---|
| 内閣官房「スタートアップ育成5か年計画」基本的考え方 | 2022年11月 | 時価総額1,000億円超の未上場企業 |
| 同計画 資金供給の章 | 2022年11月 | 時価総額10億ドル超の未公開企業 |
| 経済産業省「スタートアップ育成に向けた政府の取組」 | 2026年3月 | 時価総額10億ドル超の未公開企業 |
| 経済産業省「足下の経済産業省の取組みについて」 | 2026年6月 | 評価額10億ドル又は1,500億円を超える未公開企業 |
物差しの中心はどれも10億ドルで、円で書くときの金額が資料ごとに違っています。1ドル100円なら1,000億円、150円なら1,500億円になる計算です。社数を比べるときは、どの資料の、どの時点の数字かをそろえて見ることが欠かせません。
参考:内閣官房「スタートアップ育成5か年計画」
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)
「ユニコーン」と呼ばれる理由
評価額10億ドルを超える未上場企業は、伝説上の一角獣(ユニコーン)のようにめったにいない存在だ、という意味を込めた呼び名とされています。スタートアップの中でも、上場前にそこまでの評価を受ける会社はごく一部です。
日本ではなおさらで、経済産業省の集計では国内のスタートアップ約25,000社(2025年)に対し、ユニコーンは8社(2025年4月現在)にとどまります。2022年の5か年計画も、開業率やユニコーンの数が「米国や欧州に比べ、低い水準で推移している」と書き、これを計画づくりの背景の一つに挙げました。
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
参考:内閣官房「スタートアップ育成5か年計画」
ユニコーンとデカコーン・上場企業・スタートアップの違い
ユニコーンの周りには、似た呼び方がいくつかあります。違いの要点は次の3つです。
- デカコーンは一般に評価額100億ドル超を指す呼び方で、国の資料に定義や社数は見当たらない
- 上場するとユニコーンではなくなり、上場後に時価総額が基準を超えた会社は国の資料で「上場ユニコーン」として別に数える
- ユニコーンはスタートアップの一部で、スタートアップの大半はユニコーンではない
| 呼び方 | 意味 | 上場しているか | 国の資料での扱い |
|---|---|---|---|
| スタートアップ | 新しい技術やビジネスモデルで急成長を目指す新しい企業 | 定義上は問わない | 経済産業省が社数を集計 |
| ユニコーン予備軍 | 調達後評価額が500億円から1,500億円の企業 | していない | 経済産業省が社数を集計 |
| ユニコーン | 評価額10億ドル超の未上場スタートアップ | していない | 社数と社名を公表。5か年計画の目標の物差し |
| 上場ユニコーン | 上場後に一度でも時価総額10億ドル又は1,500億円を上回ったスタートアップ | している | 経済産業省が社数を集計 |
| デカコーン | 一般に、評価額100億ドル超の未上場企業を指す呼び方 | していない | 定義・社数の記載なし |
デカコーンとは
デカコーンは、一般にユニコーンの10倍にあたる評価額100億ドル超の未上場企業を指す呼び方です。10を表す「デカ」とユニコーンを組み合わせた言葉とされています。
ただし、今回確認した政府の資料には、デカコーンの定義も社数も出てきません。国が目標や現状の物差しに使っているのはユニコーンまで、と押さえておけば十分でしょう。 ニュースなどでデカコーンという言葉を見かけたら、どの調査会社のどの時点の集計かを確かめて読むのが安全です。
上場するとユニコーンではなくなる
ユニコーンの条件には「未上場」が含まれるため、上場した時点でユニコーンの数からは外れます。経済産業省は2026年6月の資料で、こうした会社を「上場ユニコーン」として別に数えています。対象は、2016年1月1日から2025年12月31日までに上場したスタートアップのうち、上場後に一度でも時価総額が10億ドル又は1,500億円を上回った企業です。
上場は、スタートアップにとって出口(エグジット)の一つ。ユニコーンの数が増えないことと、大きく育つ会社が生まれていないことは、必ずしも同じ意味ではないのです。 上場の仕組みや、上場企業で働くと何が変わるかは「上場とは?IPOとの違いと東証の市場区分」で詳しく扱っています。
スタートアップ・ベンチャー企業との関係
経済産業省の資料によると、国内のスタートアップ数は2021年の16,100社から2025年には25,000社に増えました。その中でユニコーンは8社です。ユニコーンはスタートアップの中のごく一部で、スタートアップだからといってユニコーンを目指しているとは限りません。
スタートアップそのものの定義やベンチャー企業との違いは、「スタートアップとは?意味とベンチャーとの違い」と「ベンチャー企業とは?意味・定義を簡単に」にまとめています。
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
日本のユニコーン企業は8社|国の資料で確認できる顔ぶれ
日本のユニコーンは、国の資料で社名まで確認できます。ポイントは3つです。
- 2025年4月現在の国内ユニコーンは8社(経済産業省、2026年3月の資料)
- 2022年7月時点の6社から、顔ぶれは一部入れ替わっている
- 未上場のユニコーンが横ばいに近い一方、上場ユニコーンとユニコーン予備軍は大きく増えている
2025年4月現在の8社と、2022年時点の6社
経済産業省「スタートアップ育成に向けた政府の取組」(2026年3月)は、2025年4月現在の国内ユニコーンとして8社の名前を挙げています。2022年11月の5か年計画が注記で挙げていた2022年7月時点の6社と並べると、次のとおりです。
| 企業名 | 2022年7月時点(5か年計画) | 2025年4月現在(経済産業省) |
|---|---|---|
| Preferred Networks | 〇(深層学習) | 〇 |
| スマートニュース | 〇(ニュースアプリ) | 〇 |
| SmartHR | 〇(人事労務ソフト) | 〇 |
| Spiber | 〇(バイオ素材) | 〇 |
| Playco | 〇(モバイルゲーム開発) | 〇 |
| リキッド | 〇(仮想通貨) | - |
| Opn | - | 〇 |
| GO | - | 〇 |
| Sakana AI | - | 〇 |
※かっこ内は5か年計画の注記にある事業の説明。5か年計画では社名をカタカナで表記しています。
5社は両方の一覧に名前があり、2022年の一覧にあったリキッドは2025年の一覧には載っていません。代わりにOpn、GO、Sakana AIの3社が加わりました。一覧に載るかどうかは、評価額の変化や上場、買収などで変わります。「日本のユニコーン企業はどこか」という問いへの答えは、いつの時点の一覧かによって変わるものだと考えてください。
どちらの一覧も、元になっているのは民間の調査会社のデータベースです。5か年計画はCB Insightsの集計、経済産業省の2026年3月の資料はCB InsightsとPitchBookのデータをもとにPwCコンサルティングが作成したものを使っています。時点やデータベースが違えば、社数も変わります。
2026年6月の資料でも8社。増えているのは上場ユニコーンと予備軍
経済産業省が2026年6月18日に金融庁の「ベンチャーキャピタルに関する有識者会議」へ提出した資料でも、ユニコーンは2021年の6社から現在8社と、1.3倍の増加にとどまっています。同じ資料では、上場ユニコーンが18社から33社へ1.8倍、ユニコーン予備軍は12社から31社へ2.6倍に増えました。予備軍の数は2026年3月31日時点のものです。
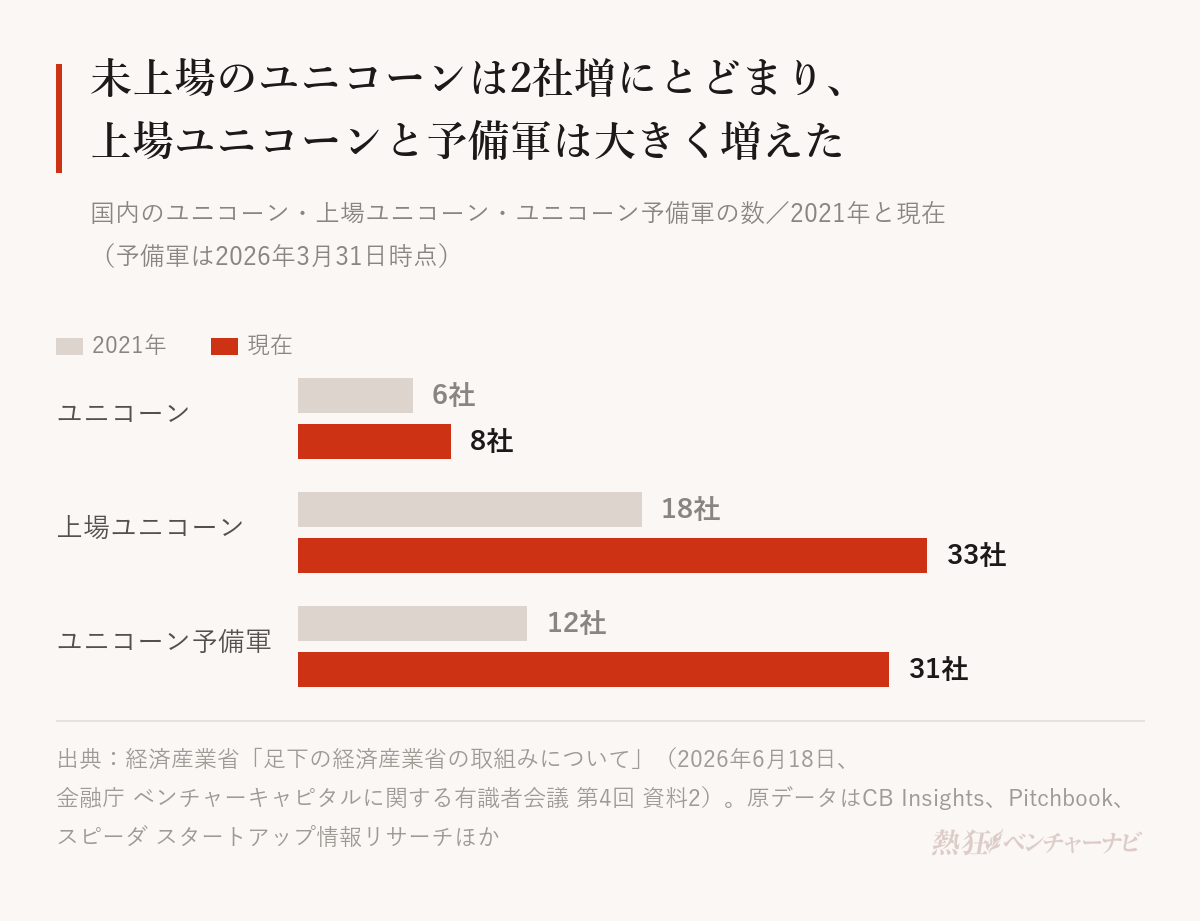
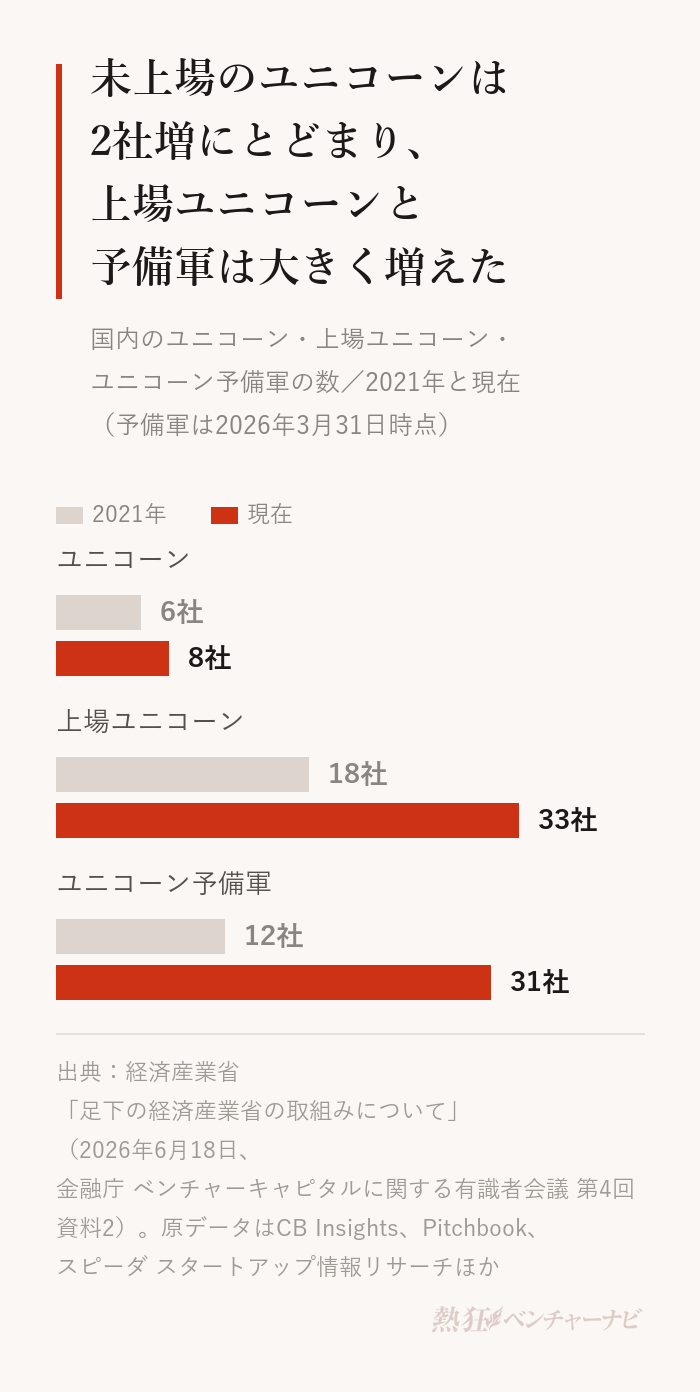
未上場のまま評価額10億ドルを超える会社はあまり増えていない一方で、上場してから大きくなる会社や、その一歩手前にいる会社は増えています。 日本のユニコーンが少ないという話は、こうした広がりとあわせて読むと実態に近づくでしょう。
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
参考:内閣官房「スタートアップ育成5か年計画」
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)
世界と比べると日本のユニコーンは少ない|国の資料が指摘する背景
世界との差と、その理由を国の資料から見ていきます。
- 2025年4月現在、米国の690社に対して日本は8社
- 国の資料は、上場が早く規模が小さいこと、大型の資金が足りないことなどを課題として指摘している
国別のユニコーン数
経済産業省の2026年3月の資料が示す2025年4月現在のユニコーン数は、米国690社、英国55社、フランス28社、シンガポール15社、韓国13社。日本は8社です。原データはCB InsightsとPitchBookで、PwCコンサルティングが作成した集計を経済産業省が引用しています。
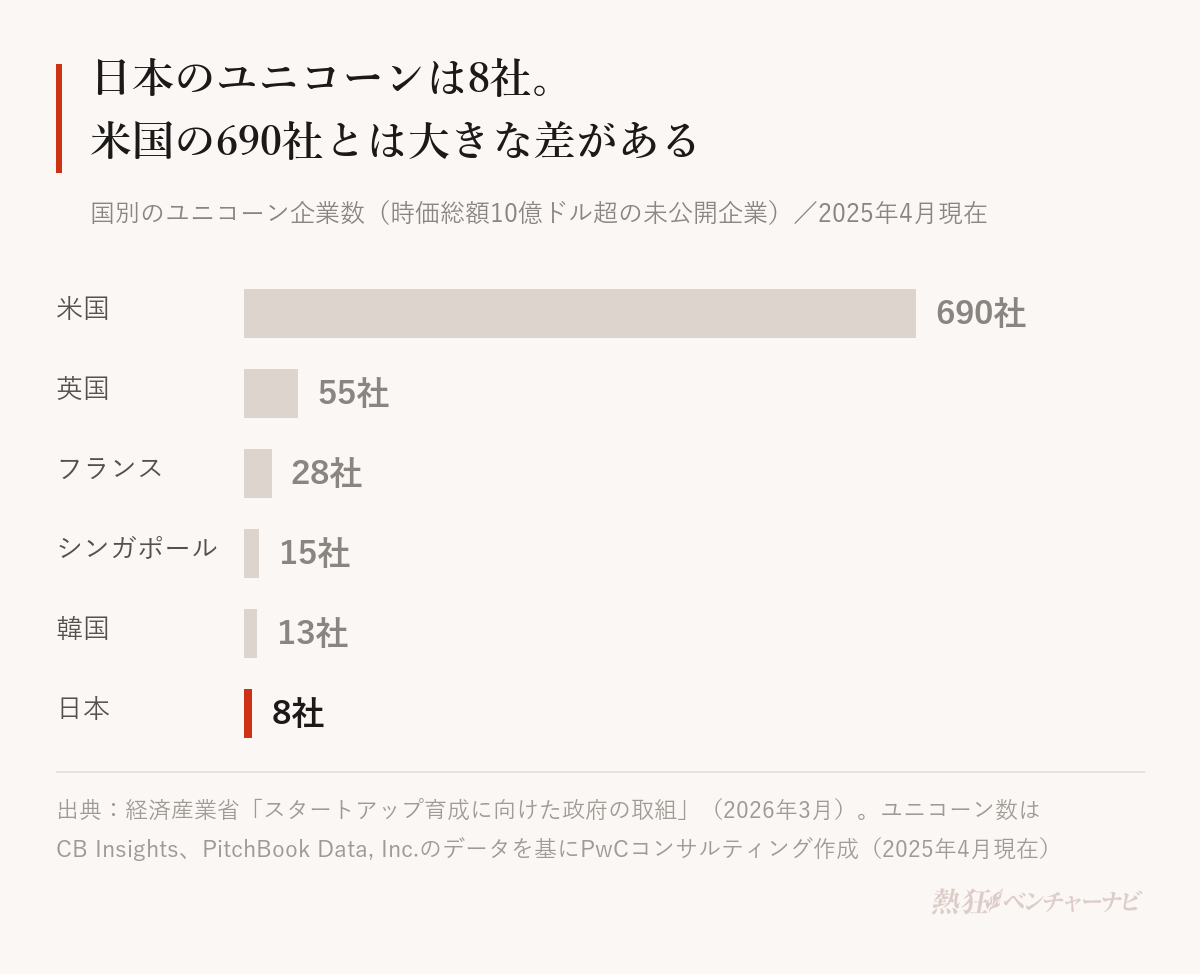
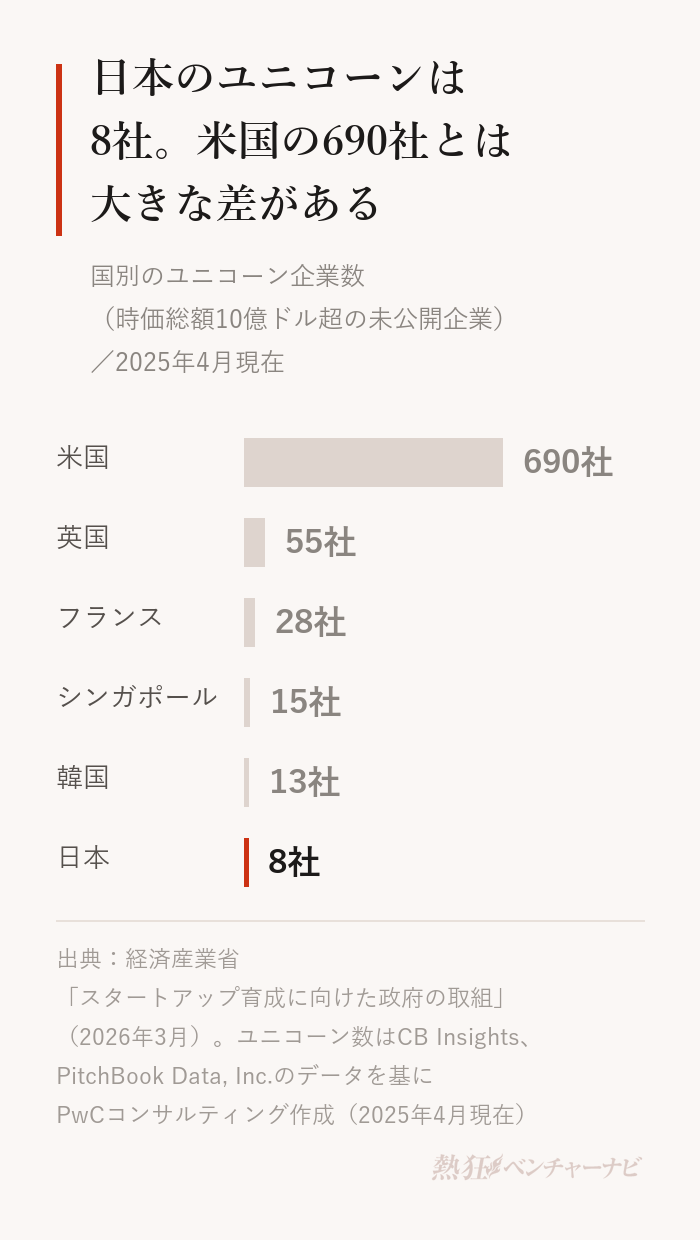
さかのぼると、2018年6月に政府がまとめた「未来投資戦略2018」は、CB Insightsの2018年2月末のデータとして米国114社、中国62社を挙げていました。2022年の5か年計画では、2022年7月時点で米国633社、中国173社、欧州147社に対し、日本は「わずか6社に留まる」と書かれています。集計の範囲は資料ごとに同じではないものの、米国との差が大きいままであることは、どの時点の資料からも読み取れます。
日本に少ない背景として国の資料が指摘する4つ
政府の資料が課題として指摘している点を並べると、日本にユニコーンが少ない背景が見えてきます。
| 背景 | 国の資料の記述 | 資料 |
|---|---|---|
| 上場が早く、上場時の規模が小さい | IPO1件あたりの調達額は日本が0.6億ドルで、米国の3億ドル、欧州の2億ドルより小さい。拙速にIPOを目指しているとの指摘がある | 内閣官房「スタートアップ育成5か年計画」2022年 |
| 上場後に大きく育つ会社が少ない | グロース市場の時価総額の中央値は約60億円。新規上場時から時価総額が10倍以上に成長した会社は全体の5% | 経済産業省 2026年6月 |
| 大型の資金が足りない | リスクマネーの層が薄く、特にレイター期に必要な大型の資金供給が不足。未上場スタートアップの平均資金調達額は約3億円 | 経済産業省 2026年6月 |
| 出口がIPOに偏る | 米国ではM&Aが9割を占めるのに対し、日本ではIPOが8割 | 内閣官房「スタートアップ育成5か年計画」2022年 |
経済産業省の2026年3月の資料も、スタートアップの裾野は広がりつつあるものの、エコシステムが国内に小さく閉じ、大きく成長するスタートアップが不足していると指摘しています。
これらを重ねると、ひとつの構図が見えてきます。評価額が10億ドルに届く前に小さく上場する会社が多ければ、未上場のユニコーンは増えにくく、上場後に大きく育つ会社も限られるでしょう。 経済産業省が2026年6月の資料で、小さな案件の数を増やすのではなく、M&Aの活用も含めて案件を大型化していく方向を示しているのも、この構図を踏まえたものと読めます。
参考:内閣官房「スタートアップ育成5か年計画」
参考:内閣官房「未来投資戦略2018」
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)

国の目標「ユニコーン100社」と現在地
政府は、ユニコーンの数を政策の目標に組み込んできました。流れは次のとおりです。
- 2018年の「未来投資戦略2018」で、2023年までに20社というKPIを設定
- 2022年の「スタートアップ育成5か年計画」で、将来ユニコーン100社を目標に
- 2026年6月、経済産業省は「未達な状況」と評価
2018年の「20社」から、2022年の「100社」へ
最初に数値目標が置かれたのは、2018年6月15日の「未来投資戦略2018」です。KPIは「企業価値又は時価総額が10億ドル以上となる、未上場ベンチャー企業(ユニコーン)又は上場ベンチャー企業を2023年までに20社創出」。未上場のユニコーンだけでなく、上場したベンチャー企業も数に含める形でした。
2022年11月28日の「スタートアップ育成5か年計画」では、目標が大きく引き上げられます。将来においてユニコーンを100社、スタートアップを10万社生み出し、日本をアジア最大のスタートアップハブにすることが掲げられました。 投資額については、5年後の2027年度に10兆円規模とする目標です。計画の全体像は「スタートアップとは?」の記事で紹介しています。
2026年時点の評価は「KPIは未達」
経済産業省は2026年6月の資料で、5か年計画によってスタートアップのエコシステムは着実に発展したとしつつ、KPIとして設定しているユニコーン数は「未達な状況」だと評価しました。今後の課題として挙げたのは、ユニコーンの数に代表される規模の大きいスタートアップを生み出すこと、そして大きなエグジットで得た資金が次のスタートアップに回る循環をつくることです。
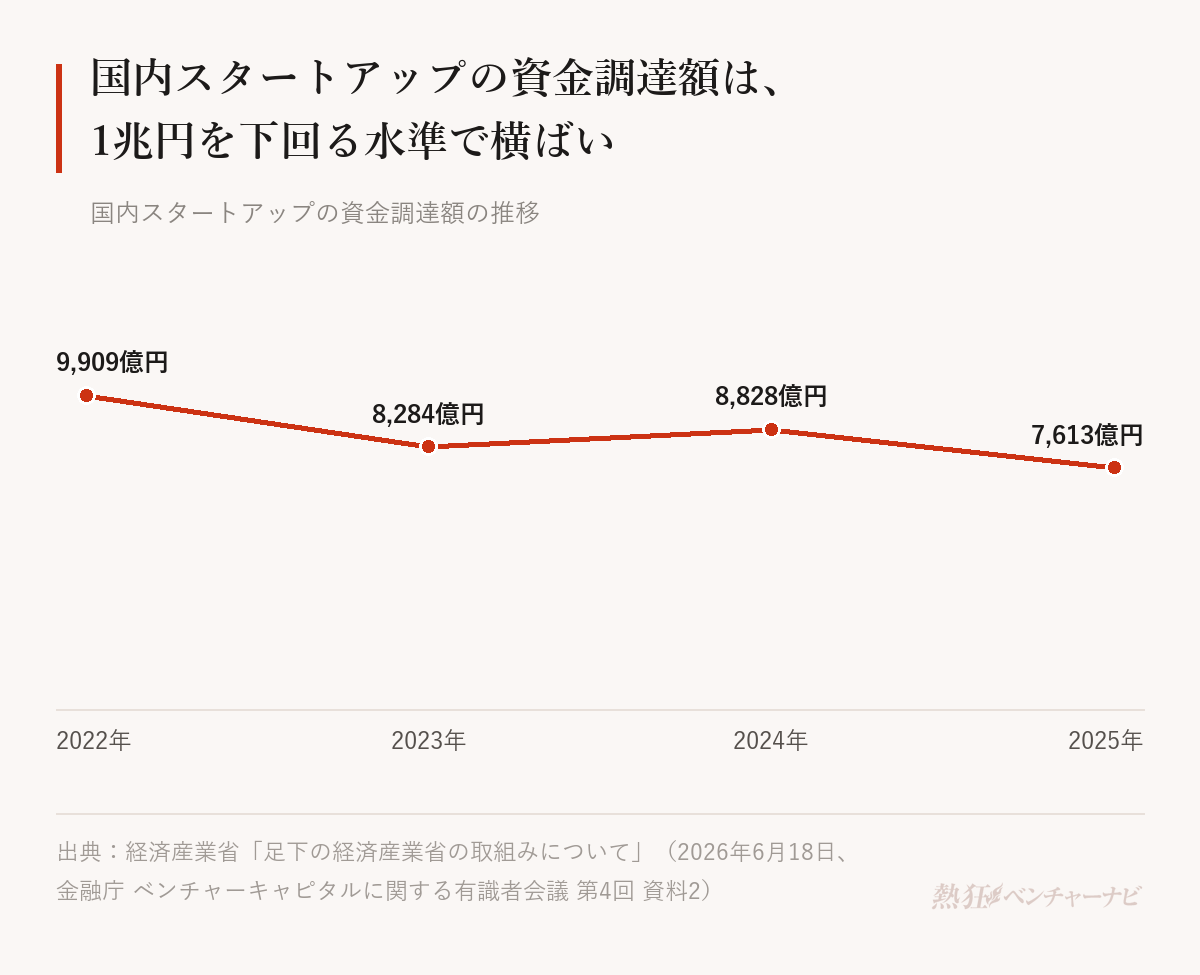
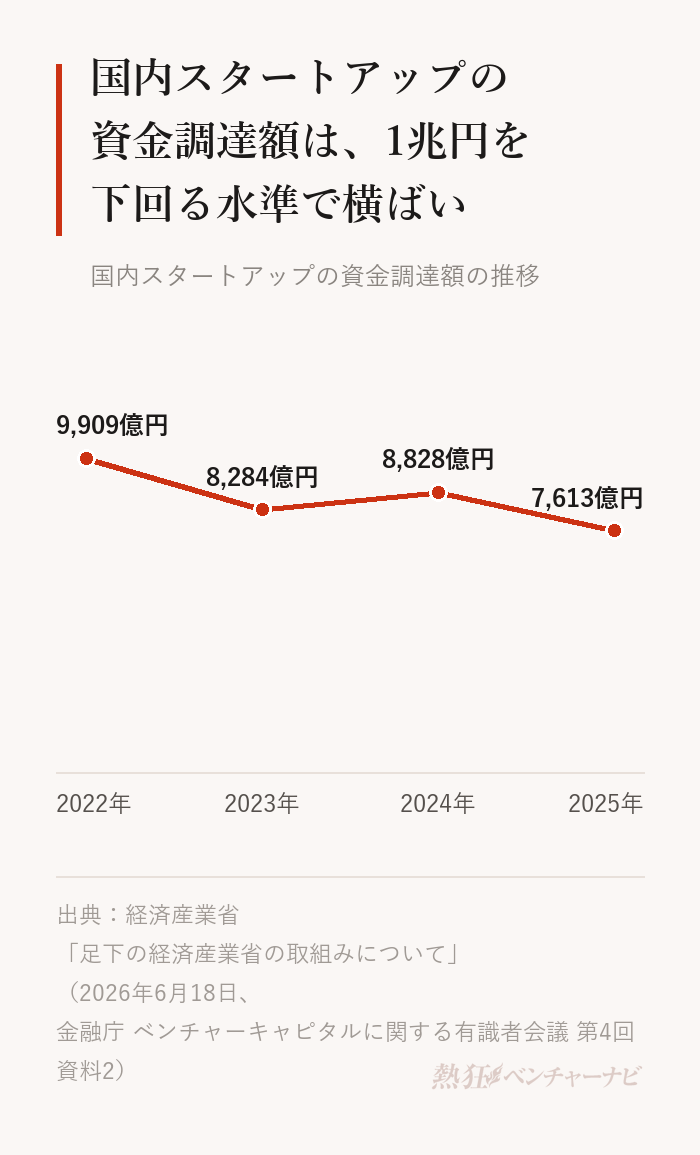
資金の面でも目標との距離は小さくありません。同じ資料によると、国内スタートアップの資金調達額は2022年が9,909億円、2023年が8,284億円、2024年が8,828億円、2025年が7,613億円で、横ばいの状況とされています。2027年度に10兆円規模という目標に対し、1兆円を下回る水準で推移しているのが現状です。
国が選んだ有望なスタートアップを知りたいなら、経済産業省のJ-Startupが手がかりになります。民間のトップ支援者の推薦をもとに潜在力のある企業を選ぶプログラムで、2026年3月の資料ではこれまでに約270社が選ばれています。
参考:内閣官房「未来投資戦略2018」
参考:内閣官房「スタートアップ育成5か年計画」
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)
参考:J-Startup「About」
働く側から見たユニコーン企業|評価額とストックオプションの意味
ユニコーン企業やその候補で働くことを考えるなら、評価額の数字の読み方と、報酬の仕組みを知っておくと判断を誤りにくくなります。
- 評価額は投資家が将来の成長を見込んでつけた値段で、給与や雇用の安定を示す数字ではない
- 報酬にストックオプションが使われることがあり、受け取るのは現金ではなく「権利」
- 入社前は、評価額の大きさより、任される仕事と制度の中身を確かめる
評価額は「将来への期待」の値段
ユニコーンの条件になっている評価額は、売上や利益、社員数を表す数字ではありません。出資する投資家が、その会社がこれから大きく伸びることを見込んでつけた値段です。
評価額の大きさは、その会社で働く人の給与水準や雇用の安定を約束するものではありません。 むしろ、期待に見合う成長を求められている会社だと読むほうが自然でしょう。取材でスタートアップの経営者と話していると、評価額そのものより「次に何を実現するか」を語る時間のほうがずっと長いと、私たちは感じています。
ストックオプションは「株を受け取れる権利」
成長を目指す会社では、報酬の一部にストックオプションを使うことがあります。経済産業省は2026年3月の資料で、ストックオプションを「会社の役員や従業員に対してインセンティブ報酬として付与される新株予約権」と説明しています。5か年計画も、スタートアップの従業員報酬として世界で広く使われている仕組みだと位置づけました。
新株予約権の意味は、会社法に定められています。
条文の言葉をかみくだくと、会社に対して権利を使えば、その会社の株を受け取れるという意味になります。つまりストックオプションで受け取るのは株そのものでも現金でもなく、決められた条件で株を受け取れる「権利」です。 権利の価値は、その後に会社の株式の価値がどれだけ上がるかに左右されます。
もう一つ確かめたいのが、退職したときの扱いです。5か年計画は、従業員の退職時のストックオプションの取扱いなどを、スタートアップがストックオプションを活用する際の課題として整理し、ガイドラインで明確にする方針を示しました。付与の対象や行使できる時期、退職時にどうなるかは会社ごとに決められているため、内定の段階で書面で確認しておくと安心です。仕組みと税金の詳細は「ストックオプションとは?仕組み・税金・税制適格の要件」で解説しています。
参考:e-Gov法令検索「会社法」
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
参考:内閣官房「スタートアップ育成5か年計画」
入社前に確かめたい5つのこと
ユニコーンかどうかは、会社の一面にすぎません。説明会や面接では、次のような点を聞いてみてください。
| 確かめること | 聞き方の例 | 見るポイント |
|---|---|---|
| 事業の収益源 | 「どのお客様から、何で売上を得ていますか」 | 評価額ではなく事業の中身で説明できるか |
| 直近の資金調達と使い道 | 「直近の資金調達はいつで、何に使う計画ですか」 | 時期と計画がセットで返ってくるか |
| ストックオプションの有無と条件 | 「付与の対象と、退職したときの扱いを教えてください」 | 条件を書面で示してもらえるか |
| 任される仕事の範囲 | 「入社1年目はどこまで自分で判断できますか」 | 権限や予算の範囲で答えが返るか |
| 組織の変化 | 「この1年で組織はどう変わりましたか」 | 変化の理由を説明できるか |
国内のユニコーンは8社しかなく、そこだけに絞ると選択肢はかなり限られます。一方で、急成長を目指すスタートアップは2025年に約25,000社まで増えました。ユニコーンという肩書きにこだわらず、成長の途中にある会社まで目を広げると、選べる仕事の幅は大きく変わります。
経営者に話を聞いてきて私たちが感じるのは、働く人のその後を左右するのは、会社がユニコーンかどうかより、そこで何を任され、何を身につけられるかだということです。評価額の大きさに目を奪われず、自分の仕事の中身で会社を選んでみてください。
ユニコーン企業に関するよくある質問
日本のユニコーン企業は何社ありますか?
経済産業省の資料では、2025年4月現在で8社です。 2021年の6社から2社増えました。経済産業省が2026年6月に示した資料でも8社のままで、政府が5か年計画で掲げた「将来100社」との差は大きく残っています。社数は時点や集計に使うデータベースで変わるため、資料名と時点を確かめて読んでください。
参考:経済産業省「スタートアップ育成に向けた政府の取組(2026年3月)」
日本のユニコーン企業にはどこがありますか?
経済産業省が挙げる2025年4月現在の8社は、Preferred Networks、スマートニュース、Playco、SmartHR、Spiber、Opn、GO、Sakana AIです。 2022年7月時点の一覧(5か年計画)にあったリキッドは2025年の一覧になく、Opn、GO、Sakana AIが加わっています。上場や評価額の変化で顔ぶれは入れ替わります。
なぜ「ユニコーン」と呼ぶのですか?
評価額10億ドルを超える未上場企業の珍しさを、伝説上の一角獣になぞらえた呼び名です。 日本ではとくに少なく、2022年の5か年計画も、ユニコーンの数が米国や欧州に比べて低い水準で推移していると指摘しています。
ユニコーンとデカコーンの違いは何ですか?
評価額の大きさが違います。 ユニコーンは評価額10億ドル超、デカコーンは一般にその10倍の100億ドル超の未上場企業を指します。ただし、デカコーンの定義や社数は政府の資料には見当たらず、国が目標や現状の物差しにしているのはユニコーンです。
ユニコーン企業が上場するとどうなりますか?
未上場という条件から外れるため、ユニコーンの数には含まれなくなります。 経済産業省は、上場後に一度でも時価総額が10億ドル又は1,500億円を上回ったスタートアップを「上場ユニコーン」として別に数えており、2026年6月の資料では2021年の18社から33社に増えています。
参考:経済産業省「足下の経済産業省の取組みについて」(金融庁 ベンチャーキャピタルに関する有識者会議 第4回 資料2)
まとめ
ユニコーン企業とは、評価額が10億ドルを超える未上場のスタートアップのことです。国の資料でも金額の書き方は1,000億円・10億ドル・1,500億円と分かれますが、基準の中心は10億ドルと未上場の2点にあります。デカコーンは一般に評価額100億ドル超を指す呼び方で、国の資料に定義や社数は出てきません。
日本のユニコーンは、経済産業省の資料で2025年4月現在8社。米国の690社とは大きな差があり、2026年6月の資料でも8社のまま、国の「100社」目標は未達と評価されています。一方で、上場ユニコーンは33社、ユニコーン予備軍は31社に増えました。国の資料は、上場が早く規模が小さいこと、大型の資金が足りないこと、出口がIPOに偏ることを、課題として指摘しています。
働く側から見れば、評価額は将来への期待の値段であり、給与や安定を約束する数字ではありません。ストックオプションは株を受け取れる権利で、条件や退職時の扱いは会社ごとに違います。ユニコーンという肩書きより、そこで何を任されるかで会社を見ていきましょう。
急成長する会社の中から自分に合う一社を探すなら、転職エージェントに相談して、条件に合う求人を並べてもらうのも一つの方法です。