社長の年収はいくら?平均額の出どころと規模別・業種別の実態

社長の年収は、会社の規模とその年の利益でまったく変わります。公的統計で分かる大企業の社長の年間報酬は、平均5,196.8万円です。
ただ、中小企業まで含めた「社長の平均年収」を示す公的統計は見当たりません。ネットで見かける平均額は、どの調査の、どの範囲の数字なのかを確かめる必要があります。
この記事では、会社の規模別・業種別の水準を確かめたうえで、一人社長の報酬の決まり方や社会保険の上限の変更まで整理します。
社長の年収を眺めていると、自分の給与が市場のどのあたりにあるのかも気になってくるはず。いまの年収が適正かどうかは、転職エージェントを活用すれば無料で確認できます。
「社長の平均年収」は大企業の分しか公的統計がない
社長の年収を調べ始めると、まず数字の多さに戸惑います。整理の順番は次の3つです。
- 給与所得者全体の平均給与が、比較の土台になる
- 役員報酬の公的調査で社長の平均が分かるのは、従業員500人以上の企業だけ
- ネットで見かける社長の平均年収は、何の調査のどの範囲の数字かを確かめる
比較の土台になるのは、給与所得者全体の平均です。 国税庁『令和7年分 民間給与実態統計調査』(民間事業所の給与所得者が対象、令和8年9月公表)によると、1年を通じて勤務した給与所得者の平均給与は487万円。前年比1.9%増で、5年連続の増加となり過去最高を更新しました。内訳は男性597万円、女性342万円です。
では社長はどうか。役員報酬を扱う公的調査に、人事院の「民間企業における役員報酬(給与)調査」があります。令和5年調査は令和4年の役員報酬が対象で、企業規模500人以上の本店事業所4,232社を母集団とし、1,169社から有効回答を得ています。統計表の「企業規模別、役名別平均年間報酬」によると、社長の年間報酬は全規模の平均で5,196.8万円でした。 年間報酬は、1年を通じて在任した常勤の役員に支払われた額で、賞与を含みます。同じ表では会長6,391.1万円、副社長4,494.4万円、専務3,246.9万円、常務2,480.0万円、専任取締役2,086.6万円と並びます。
一方、人事院が調査の概要で示している3,755.5万円(企業規模計)は、社長ではなく「比較対象役員」の年間報酬額です。役員数5人以上の企業で「社長を直接補佐し、会社の業務全般を統括している役員」を各社1人として集計したもので、国家公務員の幹部の給与を検討するための比較に使われます。社長の平均と取り違えないようにしてください。
つまり公的統計で分かる社長の報酬は、従業員500人以上の企業に限った数字です。「社長の平均年収は◯◯万円」「経営者の年収は◯◯万円」といった数字を見かけたら、それが何の調査の、どの範囲の平均なのかを確かめる必要があります。調査主体と対象、そして集計の定義までたどれない数字は、社長の平均として受け取らないほうが安全です。
| 知りたいこと | 確認できる公的統計 | 示されている数値 |
|---|---|---|
| 給与所得者全体の平均 | 国税庁 民間給与実態統計調査 令和7年分 | 487万円 |
| 会社規模別の給与水準 | 同 第12表 | 資本金2,000万円未満416万円〜10億円以上692万円 |
| 大企業の社長の報酬 | 人事院 役員報酬(給与)調査 令和5年(令和4年分) | 社長 5,196.8万円(従業員500人以上) |
| 会社が黒字か赤字か | 国税庁 会社標本調査 令和5年度分 | 欠損法人の割合 61.0% |
| 中小企業を含む社長全体の平均年収 | 該当する公的統計は見当たらない | なし(ネット上の数字は出どころの確認が必要) |
※給与所得者の平均給与は令和7年分、人事院の役員報酬は令和4年分と、対象年が異なります。
参考:国税庁「令和7年分 民間給与実態統計調査結果について」
参考:国税庁「令和7年分 民間給与実態統計調査 −調査結果報告−」
参考:人事院「令和5年 民間企業における役員報酬(給与)調査の概要」
参考:人事院「民間企業における役員報酬(給与)調査」統計表(令和5年)
会社の規模で社長の年収はどれだけ変わるか
規模の影響は、働く人の給与にも役員の報酬にもはっきり出ます。見るべきは次の2つです。
- 資本金の規模で、給与所得者の平均給与は416万円から692万円まで開く
- 社長の報酬は企業規模が上がるほど大きく伸びるが、500人未満の統計はない
国税庁『令和7年分 民間給与実態統計調査』第12表は、役員を含む給与所得者の平均給与を企業規模別(株式会社は資本金階級別)に示しています。
| 企業規模 | 平均給与 |
|---|---|
| 個人の事業所 | 289万円 |
| 2,000万円未満 | 416万円 |
| 2,000万円以上5,000万円未満 | 457万円 |
| 5,000万円以上1億円未満 | 455万円 |
| 1億円以上10億円未満 | 509万円 |
| 10億円以上 | 692万円 |
給与所得者の平均給与だけでも、資本金の規模でおよそ1.7倍の開きがあります。 ただし社長の報酬にそれ以上の差が出るかどうかまでは、この統計からは読み取れません。役員側の手がかりになるのは人事院の令和5年調査(令和4年分)です。社長の年間報酬を企業規模別に見ると、次のように並びます。
| 企業規模 | 社長の年間報酬 |
|---|---|
| 3,000人以上 | 8,602.6万円 |
| 1,000人以上3,000人未満 | 5,275.6万円 |
| 500人以上1,000人未満 | 4,225.5万円 |
| 全規模 | 5,196.8万円 |
※この表は人事院の役員報酬調査の統計表(第3表)の数値です。ひとつ上の資本金階級別の平均給与は国税庁の給与統計で、調査そのものが異なります。
3,000人以上の企業の社長は8,602.6万円で、500人以上1,000人未満の約2倍です。 同じ大企業の中でも、規模によって社長の報酬は大きく違います。
注意したいのは、この調査が企業規模500人以上の本店事業所を母集団としている点。従業員数百人以下の中小企業の社長がいくら受け取っているかを直接示す統計は、今回確認した公的資料の中には見当たりませんでした。 中小企業庁の集計によれば、2021年6月時点の中小企業は336.5万者で、企業数の99.7%を占めます。多くの読者が知りたい「うちの会社の社長はどれくらいか」は、その統計の外側にあるわけです。
参考:国税庁「令和7年分 民間給与実態統計調査 −調査結果報告−」
参考:人事院「令和5年 民間企業における役員報酬(給与)調査の概要」
参考:中小企業庁「中小企業・小規模事業者の数(2021年6月時点)の集計結果を公表します」
業種によって、年収の土台そのものが違う
社長の年収を業種で比べるなら、まずその業種で働く人の給与水準を押さえておくと理解が早くなります。
- 業種間の平均給与の差は、最大でおよそ3倍
- 役職が上がるほど賃金は伸びるが、社長の報酬はその延長線上にはない
国税庁『令和7年分 民間給与実態統計調査』第13図によると、平均給与が最も高いのは「電気・ガス・熱供給・水道業」の854万円、次いで「金融業、保険業」の726万円。最も低いのは「宿泊業、飲食サービス業」の276万円でした。
| 業種 | 平均給与 |
|---|---|
| 電気・ガス・熱供給・水道業 | 854万円 |
| 金融業、保険業 | 726万円 |
| 給与所得者全体 | 487万円 |
| 宿泊業、飲食サービス業 | 276万円 |
社員の給与水準が違えば、そこから生まれる利益の構造も、役員報酬に回せる原資も変わります。業種別の平均給与は、その業界の社長の報酬レンジを推し量るときの手がかりになるのです。
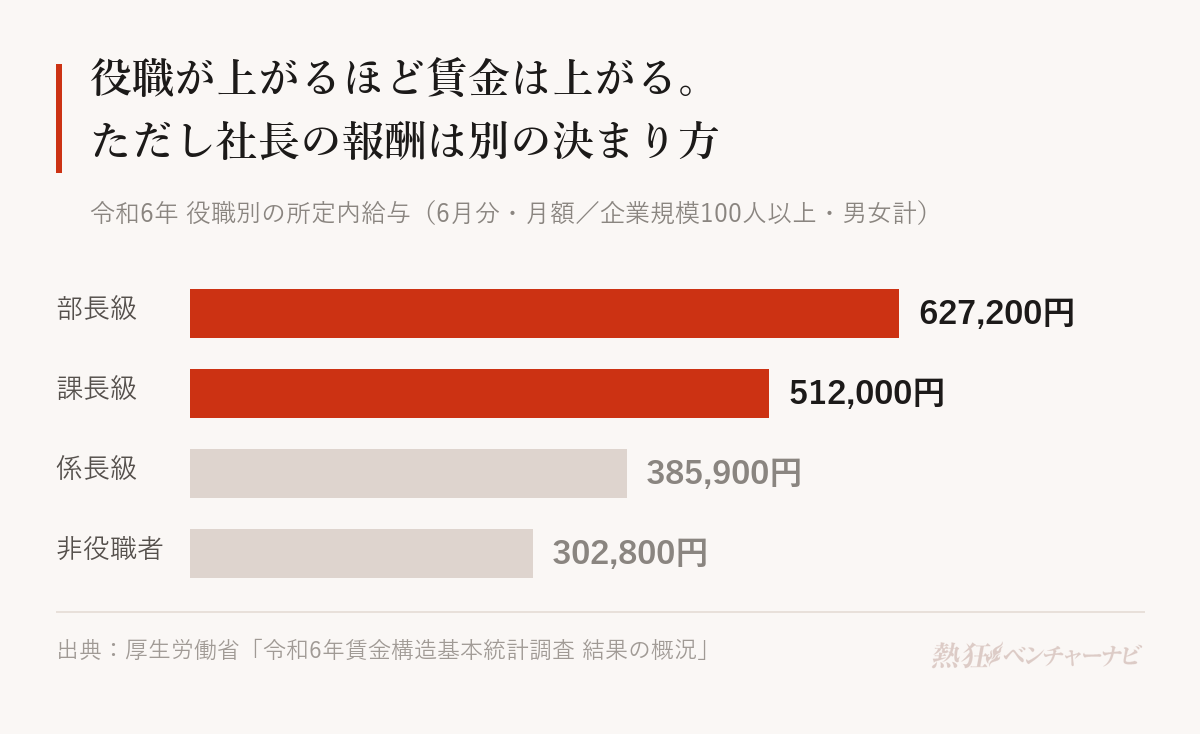
役職別の賃金も参考になります。厚生労働省『令和6年賃金構造基本統計調査 結果の概況』(令和7年3月17日公表)によれば、企業規模100人以上で働く一般労働者のうち雇用期間の定めのない者の役職別賃金(6月分の所定内給与額・月額)は、男女計で部長級62万7,200円、課長級51万2,000円、係長級38万5,900円、非役職者30万2,800円。部長級は非役職者を100としたときの207.1にあたります。ただし社長の報酬は、この階段の一段上にあるわけではありません。役職者の賃金が労働の対価であるのに対し、社長の報酬は会社の利益から決まるためです。
参考:国税庁「令和7年分 民間給与実態統計調査 −調査結果報告−」
参考:厚生労働省「令和6年賃金構造基本統計調査 結果の概況 役職別にみた賃金」
一人社長の平均年収はいくらですか
一人社長の平均年収を直接示す公的統計は、今回確認した範囲では見当たりません。 従業員がいない会社の社長の報酬は、売上から経費を引いた残りをどう分けるかで決まるためです。押さえておきたいのは次の3点です。
- 会社に残すか自分に払うかで、かかる税金と保険料が変わる
- 定期同額給与のため、期の初めに1年分の金額を決める
- 創業期は「いくらもらうか」より「いつから払えるか」が先に立つ
会社に残せば法人税、自分に払えば所得税と社会保険料がかかります。どちらが有利かは金額によって変わり、一律の正解はありません。
しかも毎月の役員報酬を損金に算入するには、定期同額給与の要件を満たす必要があります。通常の改定は事業年度の開始から3か月以内に行い、その後は事業年度の終わりまで同じ額を支給するのが原則です。期の初めに1年分の見通しを立てて金額を決めることになり、途中で「儲かったから増やす」と、増やした分は原則として損金に算入されません。 役職の変更などやむを得ない事情による臨時の改定や、経営状況が著しく悪化した場合の減額改定は別に認められていますが、業績が上向いたことを理由とする増額はそこに含まれません。
創業直後となれば、そもそも払える額が限られます。株式会社木下商会の代表取締役・村山太一氏は、開業時の手元資金について「実は、開業時に50万円くらいしかなかったんです(笑)。その当時、子どもが2人いて住宅ローンも払っていたにもかかわらず」と振り返っています。
創業期の話を聞いていると、報酬の額そのものより「いつから払えるようになったか」を語る社長のほうが多い、というのが私たちの実感です。一人社長の年収は「いくらもらうか」ではなく「いくらなら会社が回るか」から逆算される、と考えたほうが実態に近いでしょう。

役員報酬と給与は、何が違うのか
社長が受け取るお金は、社員の給与とは別のルールで動きます。押さえるのは3点です。
- 退職給与などを除き、損金にできる役員給与は3つの類型に限られる
- 定期同額給与の改定は事業年度開始日から3か月以内
- 高すぎる部分は損金に算入されない
国税庁のタックスアンサーNo.5211によれば、退職給与などを除く役員給与のうち、損金算入が認められるのは次の3類型です。
| 区分 | 内容 | 注意点 |
|---|---|---|
| 定期同額給与 | 一定期間ごとに同額を支給する | 改定は事業年度開始の日から3か月を経過する日までに行う |
| 事前確定届出給与 | 所定の時期に確定額を支給する旨を事前に届け出る | 届け出た内容どおりに支給しないと損金にならない |
| 業績連動給与 | 利益などの指標に連動して支給する | 適用できる法人や算定方法の要件が細かい |
金額が高すぎる場合には、上限の考え方も定められています。 過大な役員給与の額は法人税法施行令第70条第1号イの実質基準とロの形式基準で判断され、実質基準では役員の職務内容、法人の収益や使用人への給与の支給状況、同規模・同業種の法人の役員給与の支給状況などが要素になるのです。国税庁の法人税基本通達は、判定の対象となる「その役員に対して支給した給与の額」に、いわゆる役員報酬のほか使用人兼務役員の使用人分の給料・手当等が含まれる点にも触れています。
社員の給与との違いは、決まり方と動き方にあります。社員の給与は労働の対価で、残業代や賞与が労働時間や評価に応じて動くもの。一方の役員報酬は、損金に算入するなら定期同額給与などの要件を満たす必要があり、事業年度の各支給時期に同額を支給するのが基本です。この違いが、次の話につながります。
参考:国税庁「No.5211 役員に対する給与」
参考:国税庁「法人税基本通達 第6款 過大な役員給与の額」
統計に出てこない、社長の年収のリアル
平均額の話が届かない領域があります。3つの角度から見ておきましょう。
- 全法人の61.0%が赤字
- 社長の報酬額は社内の誰かが必ず知っている
- 報酬の決め方が不透明な会社では、社員の給与も不透明になる
社長の年収は、いちばん最後に決まることがあります。 国税庁『令和5年度分 会社標本調査』(活動中の内国普通法人が対象、令和7年4月公表)によると、法人数295万6,717社のうち利益計上法人は115万3,514社、欠損法人は180万3,203社。全法人に占める欠損法人の割合は61.0%でした。この割合から社長個人の報酬額までは分かりませんが、6割の会社が欠損を計上している以上、「社長だから高い」と一律に考えるのは早計でしょう。
メンタルヘルスラボ株式会社の代表取締役・古德一暁氏は、創業期についてこう振り返っています。
取材を重ねていると、報酬を後回しにした経験を持つ社長は決して珍しくないと感じます。統計の平均値からは、この部分が見えません。
そしてもう一つ。社長の年収は密室で決まるわけではありません。Ydk日本橋税理士法人の代表・山口晴啓氏は、経理担当者の役割について次のように述べています。
社長の報酬額は、社内の誰かが必ず知っている数字です。 決算の公告や登記から、外部が会社の状態をたどれる場合もあります。だからこそ、金額そのものより「どう決めたかを説明できるか」が問われます。
株式会社あしたのチームの代表取締役社長・山本拓馬氏は、人事制度がない会社で何が起きるかをこう語っています。
同氏は、その不透明さが生まれる理由を「給与の決まり方が、経営者の感覚に委ねられていたためです。」と説明しています。社長が自分の報酬をどう決めているかは、社員の給与をどう決めているかと地続きです。 応募先を選ぶ立場なら、「評価は年に何回、どんな基準で行われますか」「昇給はどう決まりますか」と聞いたときの答え方を見てください。基準を言葉にできる会社と、「見ています」で終わる会社とでは、入社後に受け取る説明の質が変わります。
年収1,000万円が、社会保険の分かれ目になる
報酬が増えても、社会保険料は青天井には増えません。ここに2027年からの変更が入ります。
- 厚生年金の標準報酬月額は現在32等級・上限65万円
- 上限に該当するのは賞与込みで年収1,000万円程度
- 2027年9月から段階的に75万円へ引き上げられる
日本年金機構の説明によると、厚生年金保険の標準報酬月額は1等級(8万8千円)から32等級(65万円)までの32等級に分かれ、保険料率は18.3%で固定されています。標準賞与額の上限は、年3回以下で支給される賞与について1回150万円(同じ月に2回以上あれば合算)。月々の報酬のうち65万円を超える部分は、保険料の計算にも将来の年金額にも反映されません。賞与はこの月額とは別枠で計算されます。
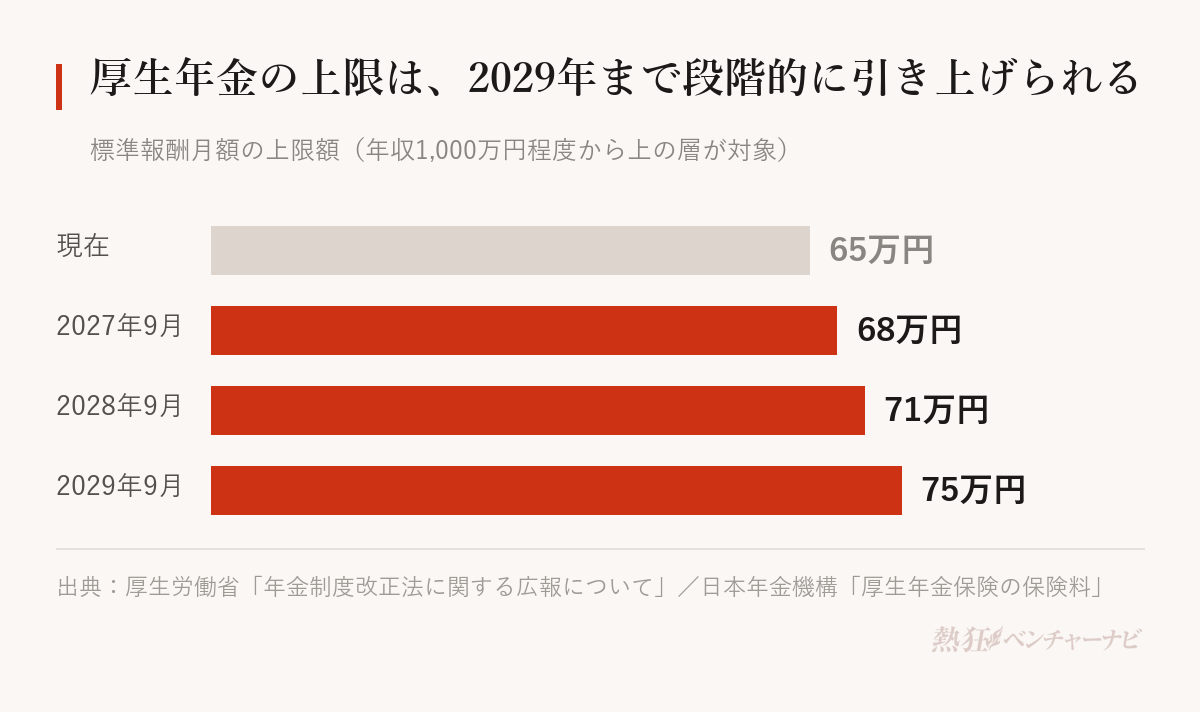
この上限が動きます。令和7年の年金制度改正法により、標準報酬月額の上限は2027年9月から68万円、2028年9月から71万円、2029年9月から75万円へ段階的に引き上げられます。 厚生労働省の資料は対象者について「現在の標準報酬月額の上限(65万円)を超える賃金などを受け取っている方です。賞与も含めると、年収1,000万円程度に相当します」と明記しています。
同資料によれば、上限が75万円になった時点での本人負担分の増加はおよそ年11.0万円、同じ保険料で20年間加入した場合の年金額の増加はおよそ年12.2万円(終身)。上限に該当する人は、厚生年金保険の2024年12月時点で男性の10.5%(265万人)、男女計では7.1%(303万人)と示されています。社長に限った話ではなく、高い給与を受け取る会社員も同じ影響を受けます。
年収1,000万円という水準がどれくらいの人に届いているかは、年収1000万円は30代の何%?年齢・男女別の割合で年齢別・男女別に整理しています。
参考:日本年金機構「厚生年金保険の保険料」
参考:厚生労働省「年金制度改正法に関する広報について」
手取りと、報酬以外で受け取るもの
額面が上がっても、手元に残る割合は同じようには増えません。仕組みは2つに分けて考えます。
- 所得税は5%から45%までの7段階で、課税所得が増えるほど税率が上がる
- 社長の退職金は、在職中の制度で積み立てておく必要がある
国税庁のタックスアンサーNo.2260によると、所得税の税率は課税所得に応じた7段階です。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
ここに復興特別所得税(基準所得税額の2.1%)と住民税、社会保険料が加わります。報酬を上げるほど、増えた分に対する税と保険料の割合も上がっていく。 社長が「役員報酬をいくらにするか」で悩むのは、会社に残す法人税と、個人で払う所得税・社会保険料の合計を見比べる必要があるからです。
もう一つ、社長には退職金の問題があります。会社員のように会社が退職金を用意してくれるわけではないため、在職中に自分で準備する制度を使うのが一般的。独立行政法人中小企業基盤整備機構の小規模企業共済は、掛金を月1,000円から70,000円まで500円単位で設定でき、加入後の増額・減額も可能です。掛金は全額を課税対象所得から控除でき、共済金を一括で受け取れば退職所得扱い、分割で受け取れば公的年金等の雑所得扱いになります。社長の年収を見るときは、毎年の報酬額だけでなく、こうした将来の受け取り分まで含めた設計になっている点を押さえておきましょう。
参考:国税庁「No.2260 所得税の税率」
参考:中小企業基盤整備機構「小規模企業共済 制度の概要」
社長の年収に関するよくある質問
中小企業の社長の平均年収はいくらですか?
中小企業の社長に限った平均を示す公的統計は見当たりません。 人事院の役員報酬調査には社長の平均年間報酬(全規模5,196.8万円、令和4年分)がありますが、対象は従業員500人以上の企業です。手がかりになるのは国税庁の民間給与実態統計調査で、役員を含む給与所得者の平均給与は、資本金2,000万円未満の株式会社で416万円、10億円以上では692万円(令和7年分)。会社規模で1.7倍近く開いていますが、社長の報酬にどれだけの幅があるかまでは公的統計では確認できません。ネット上の「中小企業の社長の平均年収は◯◯万円」という数字を見たときは、調査主体と対象を確かめてください。
社長の年収は期の途中で変更できますか?
定期同額給与の改定は、事業年度開始の日から3か月を経過する日までに行うのが原則です。 それを過ぎてから増額した場合、増えた部分は損金に算入されないため、会社の税負担が重くなります。業績の著しい悪化など特別な事情がある場合の改定については別に定めがあるため、実際に動かすときは顧問税理士に確認するのが確実です。
社長の年収を0円にすることはできますか?
税務上、設定そのものは認められています。 事業年度の初めに役員報酬を0円と決めれば、その年度は支給しない形になります。創業期や業績が厳しい時期に選ばれる形で、実際に自分の報酬を戻して社員の給与に充てた経営者もいるほどです。ただし報酬がなくなれば個人の収入も社会保険の扱いも変わり、住宅ローンなどの審査にも影響します。金額をゼロにするかどうかは、税務と生活の両面から検討する話です。
社長の年収と社員の給与は、何倍まで開いてよいのですか?
「何倍まで」という一律の基準は、公的には示されていません。 過大な役員給与かどうかは、法人税法施行令第70条第1号の実質基準と形式基準で判断されます。実質基準では役員の職務内容、法人の収益や使用人への給与の支給状況、同規模・同業種の法人における役員給与の支給状況などが考慮され、形式基準では定款の定めや株主総会の決議による限度額が基準になります。倍率そのものより、その金額に見合う職務と収益があるかどうかが問われる仕組みです。
社長の年収は、応募する会社を選ぶときの判断材料になりますか?
金額の大小より、決め方を説明できるかどうかが手がかりになります。 社長が自分の報酬を利益と役割から説明できる会社は、社員の評価や昇給についても同じように説明できる可能性が高いからです。面接では「評価は年に何回、どんな基準で行われますか」「昇給はどう決まりますか」と聞いてみてください。制度の名前と基準まで具体的に返ってくるか、感覚的な答えで終わるかで、入社後の納得感は大きく変わります。
まとめ
公的統計で社長の報酬が分かるのは、従業員500人以上の企業に限られます。確かめられるのは、民間で1年を通じて勤務した給与所得者の平均487万円という土台、資本金2,000万円未満で416万円・10億円以上で692万円という規模別の給与水準、大企業の社長の年間報酬が平均5,196.8万円(令和4年分)という桁感、そして令和5年度分で欠損法人の割合が61.0%だという現実です。中小企業や一人社長の報酬は、この統計の外側で、自社の利益と資金繰り、そして損金算入の要件をにらみながら、「いくらなら会社が回るか」という判断で決まっていきます。
役員報酬には定期同額給与の3か月ルールがあり、高すぎる部分は損金に算入されません。年収1,000万円前後は社会保険の上限に触れる水準で、2027年9月からは標準報酬月額の上限が段階的に引き上げられます。数字を見るときは、金額そのものと同じくらい「その数字がどう決まったか」に目を向けてください。
これまで多くの経営者に話を聞いてきて感じるのは、報酬の額を誇る社長にはほとんど会わない、ということです。語られるのはたいてい「いつから社員に払えるようになったか」のほう。実際にどんな判断で会社を回してきたのかは、熱狂ベンチャーナビの経営者インタビューで読めます。
社長の年収を物差しにする前に、いまの自分の年収が市場でどう評価されるかを確かめておくと、次に取る行動を決めやすくなります。